[連載]先進CVC10社との対話から読み解く
マイノリティ出資後のスケール化・事業統合の壁を乗り越える処方箋(第1回)
CVCによる出資の先に何が起きているのか、スタートアップとの事業連携の実態
2026年9月9日
みずほ総合研究所 ストラテジーコンサルティング部
野口 博貴
稲場 未南
※みずほ総合研究所はみずほ銀行内の組織の名称です。
連載全体のPDFデータ(章番号等を補正)はこちら(PDF/2,377KB)RECOMMEND
[連載]先進CVC10社との対話から読み解く マイノリティ出資後のスケール化・事業統合の壁を乗り越える処方箋(第4回)組織を動かす打ち手と、企業成長の起点としてのCVCの新たな役割
[連載]先進CVC10社との対話から読み解く マイノリティ出資後のスケール化・事業統合の壁を乗り越える処方箋(第3回)PoC止まりを乗り越え、出資後の事業連携をスケール化させる打ち手
[連載]先進CVC10社との対話から読み解く マイノリティ出資後のスケール化・事業統合の壁を乗り越える処方箋(第2回)スタートアップとの事業連携を阻む壁
日本のスタートアップ・エコシステム基盤構築への貢献が評価され、「JVCA賞」を受賞


要旨
2010年代以降、CVCの設立や投資は拡大したものの、事業会社によるスタートアップのM&Aは依然として限定的で、マイノリティ出資後の事業連携には大きなボトルネックが存在する。先進的なCVC10社への調査でも、出資後に事業連携がスケール化した案件や事業統合に至った例は少なく、成果創出には当初想定より長い時間を要することが示唆された。
本稿では4回に分け、第1回ではCVCによるスタートアップへのマイノリティ出資活動後の事業連携の実態を概観し、第2回ではその課題をフェーズ別および組織面の観点から整理する。第3回では事業連携を推進するためのフェーズ別の打ち手、第4回では組織面の打ち手、今後のCVC・外部支援者の役割について明らかにする。
1. 背景
(1)CVCの存在感の高まりとマイノリティ出資後の事業連携の課題
日本で第4次スタートアップブームが起こった2010年代以降、事業会社が新たな成長機会を求めてスタートアップと協業する動きが広がり、コーポレートベンチャーキャピタル(以下、CVC)の設立や投資規模は大きく増加した。CVCファンド設立額は単年で1,000億円を超える水準となり(以下図1)、2024年には国内ベンチャーキャピタルファンド全体の約3分の1(36%)を占める等、存在感を高めている。
図1 事業会社系ファンド額の推移
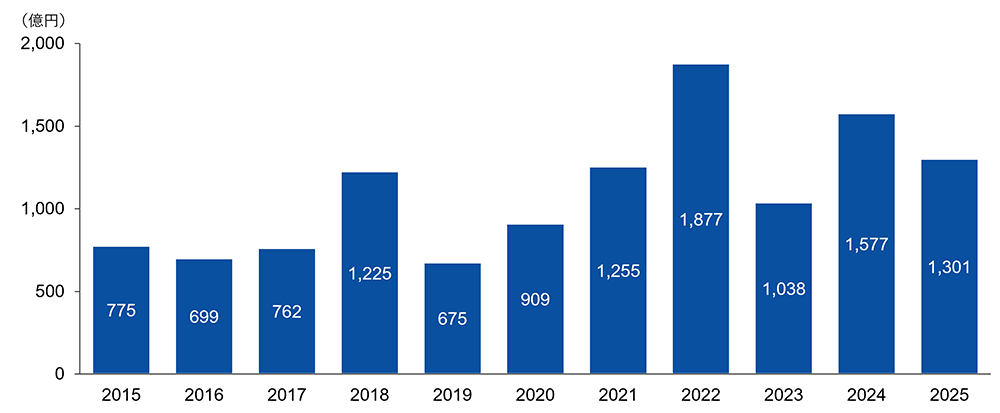
(出所)スピーダ スタートアップ情報リサーチ, 「Japan Startup Finance 2025」より、みずほ総合研究所作成
一方で、2025年に実施された東証の上場維持基準の見直しに伴い、スタートアップのEXIT手段としてIPOに加えてM&Aへの期待が高まっているものの、事業会社によるスタートアップのM&A件数は必ずしも多いとはいえない*1。CVCによるマイノリティ出資は、出資を伴わない事業連携と同様、あるいはそれ以上にM&Aを見据えたシナジー確認の手段として位置付けられてきたが、実際のM&Aに至るケースは限定的である。
これらを踏まえると、CVCによるマイノリティ出資後の事業連携のプロセスに何らかのボトルネックが存在している可能性が高いと考えられる。弊社では、スタートアップ投資および事業連携に関する実務的な知見をもとに、スタートアップブームの黎明期から事業会社に対してCVCの設立・運用に関する支援を行ってきた。その中で、「出資後にスタートアップとの事業連携が進まない」、「事業連携が小規模にとどまる」といった課題も把握してきており、欧米諸国が自国の発展に向けて取り組んでいるように、日本にスタートアップ・エコシステムを根付かせるためにも、課題と打ち手を整理しておく必要があると認識している。
(2)調査の内容
上記の問題意識のもと、弊社では一定期間にわたって継続的にスタートアップへの出資活動を行っているCVC10社*2を対象としてヒアリング調査を実施した。本調査では①スタートアップへの出資活動の実態、②事業連携上の課題、③今後の打ち手の導出を行った。本稿では、その調査結果を踏まえ、第1回、第2回では「CVCによるスタートアップ連携の実態と事業連携上の課題」を、第3回および第4回では「打ち手、今後のCVCおよび外部支援者の役割」について整理する。
2. CVCによる出資先スタートアップとの事業連携の実態
今回、CVC10社を対象に、出資先スタートアップとの事業連携に関するヒアリングを実施した。その結果、マイノリティ出資を行った案件全体のうち、当初期待された事業連携がスケール化した案件は約1割にとどまり、自社によるM&AやJV設立といった事業統合の段階へ進んだ案件はさらに少ないことが明らかとなった*3。設立から平均8年程度のCVCにおける現状がこの水準であることを踏まえると、CVCがスタートアップとの事業連携で目に見える成果を創出するには、経営層の期待以上に一定の時間を要すると推察される*4。
3. 小括
本稿ではCVCによる出資先スタートアップとの事業連携のスケール化や事業統合といった成果を創出するには一定の時間を有することを述べた。第2回では、ヒアリングから浮かび上がった、①フェーズ別に生じる課題、②組織面に起因する課題、の2つの観点を中心に、現状の深掘りと課題の整理を行う。
(第2回へ続く)
-
*1近年、スタートアップに対するM&Aは増加しているが、その買い手は主にスタートアップであり、事業会社によるスタートアップのM&Aは限定的である(経済産業省(2024年)「令和5年度ユニコーン創出支援事業(スタートアップの情報整備に関する調査)」)。
-
*2ヒアリング先のCVCの親会社の業種は情報・通信業3社、製造業3社、物流業2社、建設業1社、不動産業1社である。CVCの設立年数は設立10年以上から3年程度まで、平均して8年であった。
-
*3ヒアリングを行ったCVCでは、マイノリティ出資した件数全体のうち、事業連携がスケール化した件数の比率は平均で12%、自社によるM&A件数またはJVを設立した件数は平均で4%であった。ただし、あくまでヒアリング対象の企業であり、サンプル数が少ないため留意が必要である。
-
*4マイノリティ出資後の事業連携の進捗を評価するにあたっては、我が国のスタートアップの成長課題や国内市場の制約等、CVC以外の外部環境要因にも影響されるため、すべてを評価軸に織り込むことには限界がある。

(CONTACT)
お問い合わせ
お問い合わせは個人情報のお取扱いについてをご参照いただき、同意のうえ、以下のメールアドレスまでご連絡ください。
サービスに関するお問い合わせはこちら
メール内にご希望のサービス名の記載をお願いします。
mhricon-service-info@mizuho-rt.co.jp
その他のお問い合わせはこちら
mhricon-info@mizuho-rt.co.jp