
年金額の分布推計が示す未来 働き方によって変わる将来の年金額
2026年9月2日
みずほ総合研究所 ソーシャルイノベーションコンサルティング部 特任研究員
藤森克彦
※みずほ総合研究所はみずほ銀行内の組織の名称です。


*本稿は、『企業年金』 2026年7-8月号(発行:企業年金連合会)に掲載されたものを、同法人広報課の承諾のもと掲載しております。
1. はじめに
厚生労働省は2024年財政検証で、初めて「年金額の分布推計(以下、分布推計)」を発表した。これは、各世代が65歳になった時点の平均年金額やその分布を推計したものである。
従来、若者の公的年金の給付水準は、今の高齢者よりも低い水準になると考えられてきた。しかし分布推計では、現在の20歳の若者が65歳時に受け取る平均年金額(実質値)は、今の65歳よりも高くなると推計されている。また、年金月額10万円以下の低年金者の割合は、若い世代ほど減少する。特に、女性で顕著である。
本稿では、分布推計においてなぜ若者の年金額が高齢者よりも増えるという結果になったのか、また、これまで若者の年金の給付水準は高齢者よりも低下すると考えられてきたのはなぜか、という点を考察する。そして最後に、分布推計が示唆する点を述べる。
2. 分布推計の方法
分布推計は、2021年度末の個人単位の老齢年金の加入者(国民年金被保険者第1号、第2号、第3号)の記録データ全体から5分の1をランダムに抽出し、それを基に試算している。そして、2024年度時点で65歳から20歳までの出生年度別に、65歳に到達したときに受給する個人の老齢年金額(物価上昇率で2024年度に割り戻した実質値)を推計したものである。
具体的なシミュレーションの方法としては、出発点を2021年度の実績として、当該年度の加入履歴を基に1年後、国民年金保険者の第1号から第3号の制度間をどのように異動して、報酬がどうなるかをシミュレーションし、1年後の加入履歴を推計する。それを毎年度繰り返して、65歳到達時点の加入履歴に基づいて、個人ごとの年金額を計算して、その分布を集計する。
その際、毎年度の①加入制度、被保険者種別の被保険者数(性・年齢別)、②第1号被保険者の総納付月収の総計(性・年齢別)、③厚生年金被保険者の標準報酬総額の総計(性・年齢別)が、財政検証の結果と一致するように試算されている。なお同推計は、繰り上げ・繰り下げを選択せずに65歳で裁定された場合の老齢年金の本来額である。また、本来額は世帯に着目して支給される加給年金を除外している。
3. 分布推計の結果
分布推計の結果として、男女別・出生年度別に老齢年金の平均年金月額とその分布を見ていく。なお厚生労働省は2025年6月に「令和7(2025)年年金改正法案」を反映した試算結果を新たに発表しており、本稿ではその結果を用いる。
なお、出生年度別の年齢は2024年度時点を基準としている。すなわち、65歳は1959年度生まれ、20歳は2004年度生まれとなる。
(1)出生年度別に見た平均年金月額と低年金者の割合の変化–女性
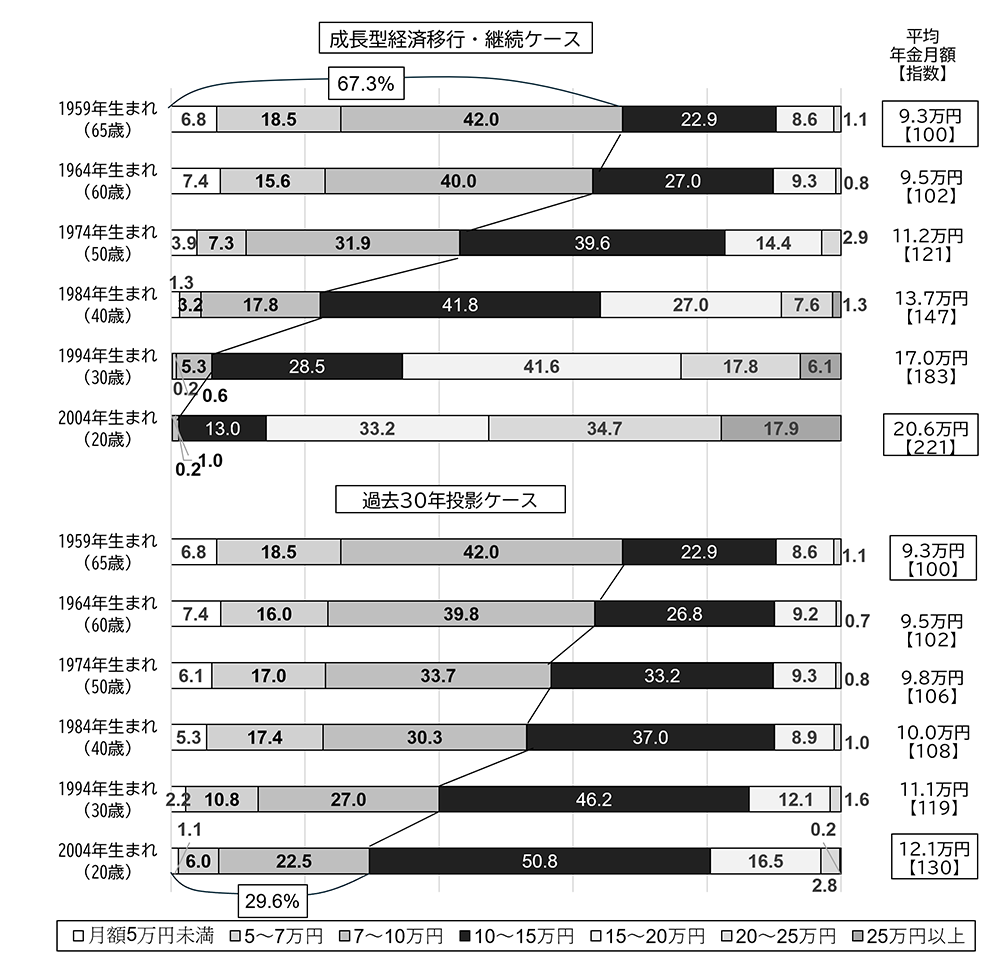
2024年度現在の65歳女性の平均年金月額は9.3万円である(図表1)。そして、経済が一定の成長軌道に乗り、その状態が継続する「成長型経済移行・継続ケース」に基づいて、出生年度別に女性の平均年金月額(2024年度価格、以下同じ)を見ると、20歳女性が65歳時点で受給する平均年金月額は20.6万円となり、現在の65歳女性の2.21倍の年金額を受給する。
一方、過去30年の経済状況をそのまま将来に延長した「過去30年投影ケース」では、20歳女性が65歳時点で受給する平均年金月額は12.1万円となり、65歳女性の1.30倍となる見通しである。いずれのケースにおいても、20歳女性の平均年金月額は65歳女性よりも高い。
次に、出生年度別に65歳時点での平均年金月額の分布状況について、特に平均年金月額10万円未満の低年金者の割合に着目する。65歳女性における低年金者の割合は67.3%であった。一方、20歳女性が65歳になった時の低年金者の割合を見ると、成長型経済移行・継続ケースでは1.2%、過去30年投影ケースでは29.6%になり、いずれのケースにおいても20歳女性が65歳になった時の低年金者の割合は大幅に低下する。
このように若い世代の平均年金月額(実質値)は、現在の65歳に比べて高まっていくとともに、低年金者の割合は低下する。
(2)出生年度別に見た平均年金月額と低年金者の割合の変化–男性
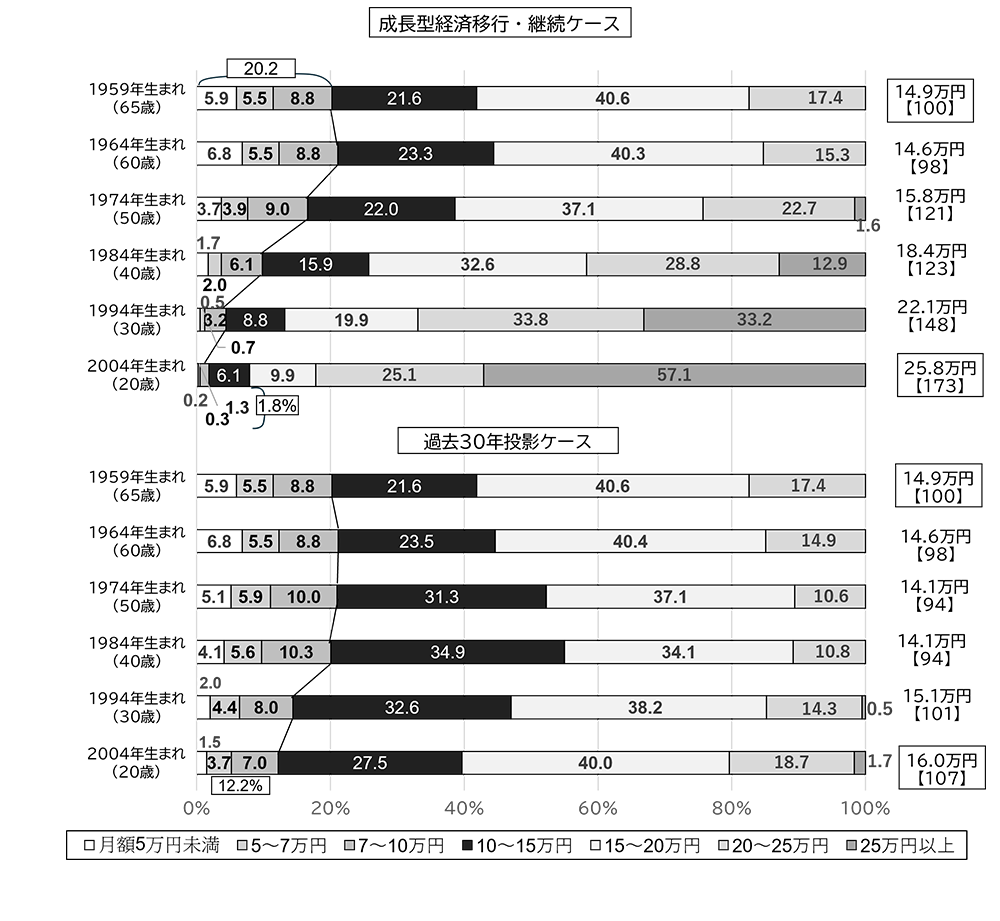
次に男性について見ると、65歳男性の平均年金月額は14.9万円である(図表2)。そして、20歳男性が65歳になった時に受給する平均年金月額は、成長型経済移行・継続ケースでは25.8万円となり、65歳男性の1.73倍になる。また、過去30年投影ケースでは16.0万円となり、65歳男性の1.07倍となる。
また、男性における低年金者の割合を見ると、65歳男性の低年金者の割合は20.2%である。一方、20歳男性が65歳になった時点の低年金者の割合は、成長型経済移行・継続ケースでは1.8%、過去30年投影ケースでは12.2%になると推計されている。
このように、男性では出生年度別の平均年金月額や低年金者の変化は女性よりも小さいものの、男性においてもおおむね若い世代ほど平均年金月額は増加し、低年金者の割合は低下する。
図表1 出生年度別に見た平均年金月額の分布の変化(2025年改正後) –女性–
(出所)厚生労働省「制度改正案を反映した試算結果」(第25回社会保障審議会年金部会(2025年6月30日)資料2)p.19に基づき、筆者作成
図表2 出生年度別に見た平均年金月額の分布の変化(2025年改正後) –男性–
(出所)厚生労働省「制度改正案を反映した試算結果」(第25回社会保障審議会年金部会(2025年6月30日)資料2)p.18に基づき、筆者作成
4. なぜ若年世代の年金額は増加するのか
では、なぜ若年世代の年金額(実質値)は増加するのか。その最も大きな理由は、女性の労働参加が大きく進み、若い女性ほど厚生年金に加入する期間が長くなっているためである。
この点、現行の公的年金制度は、少子高齢化が進んでも年金財政の持続可能性が保たれるように「マクロ経済スライド」が組み込まれている。すなわち、現役の被保険者数の減少や平均余命の伸びに応じて、年金の給付水準は調整されている。
本来であれば、この仕組みによって将来の年金額は少子高齢化の進展に伴って抑えられることが考えられる。しかし、女性は労働参加の進展が著しく、若い女性ほど厚生年金に加入する期間が延びる。この結果、年金額はマクロ経済スライドによる給付水準の調整を上回って増加する。
具体的には、女性の現役時代の経歴類型の変化を見ると、65歳女性では厚生年金の被保険者期間が20年以上となる「厚生年金期間中心」の人の割合は37.7%である(図表3)。これに対して20歳女性が65歳になった時点では、成長型経済移行・継続ケースにおける同割合は86.5%に上昇し、過去30年投影ケースにおいても80.5%に高まる。どちらの経済前提でも、20歳女性では「厚生年金期間中心」が8割台となる。
一方、男性でも若い世代ほど「厚生年金期間中心」の人の割合は高まるが、女性ほど高い伸びではない。これは、現在の65歳男性では「厚生年金期間中心」の人の割合は既に80.7%と高水準にあり、今後の伸び代が小さいため女性ほど大きな変化にならない。
図表3 現役時代の経歴類型の変化(男女別・出生年度別–2025年改正反映後)
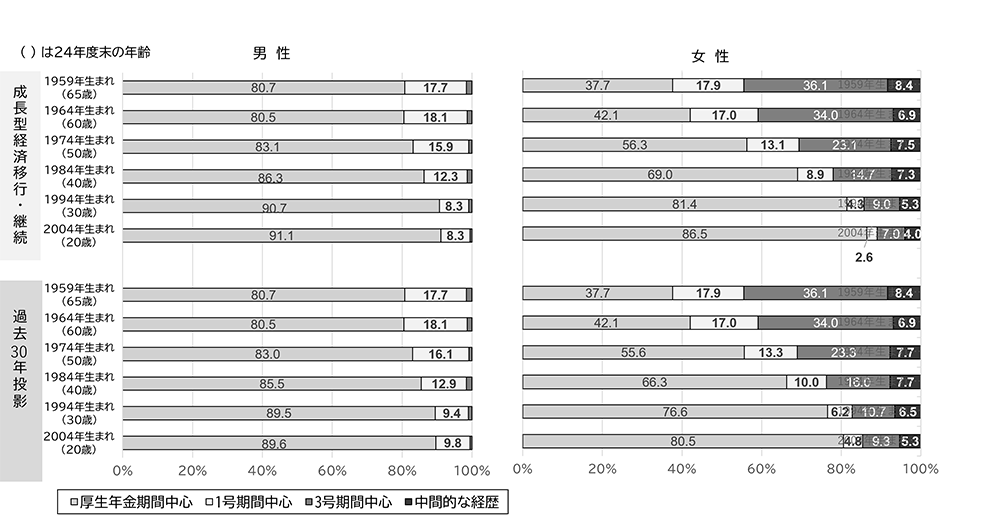
(注)労働参加の前提は「成長型経済移行・継続ケース」の場合は「労働参加進展」、「過去30年投影ケース」の場合は「労働参加漸進」。
(出所)厚生労働省「制度改正案を反映した試算結果」(第25回社会保障審議会年金部会(2025年6月30日)資料2)p.13に基づき、筆者作成。
そして分布推計は、世代によるライフスタイルの変化といった後戻りしにくいトレンドを反映している。実際、女性の働き方は大きく変わっている。例えば、出生年度別に30~34歳時点の女性の正規雇用比率(実質値)を見ると、1953~57年生まれ(2025年時点で68~72歳)の同割合は24.0%だったのに対して、1988年~92年生まれ(同33~37歳)では、50.1%となっていて、正規雇用者の割合が2倍以上になっている(総務省「就業構造基本調査」)。
また、男女間の賃金格差の推移を見ると、一般労働者(いわゆるフルタイム労働者)の男性の月額賃金(賞与残業代を除く)を100とした場合、女性の同賃金は、1964年は53.5、男女雇用機会均等法が成立した1985年は59.6であったが、90年代以降上昇して2024年は75.8となった(厚生労働省「賃金構造基本統計調査」)。2024年の男女間賃金格差は、比較可能な1976年以降で最小である。
女性の正規雇用者比率の上昇や、男女間の賃金格差の縮小は着実に進んでいる。こうした労働市場の変化によって、若い世代ほど厚生年金の加入期間が長くなり、賃金も上がる。この結果、将来の女性が受給する年金額が増えていくと考えられる。
5. なぜ年金の給付水準は低下すると考えられてきたのか
一般に、将来の公的年金額の給付水準は下がると考えられてきた。その背景には、給付水準を図る基準として「モデル年金」と「所得代替率」が使われてきたことがある。
「モデル年金」とは、40年間厚生年金に加入して平均的な所得を持つ夫と、妻はその間ずっと専業主婦という「片働き世帯」を前提にした年金額である。そして所得代替率は、現役男性の平均手取り収入に対するモデル年金の割合を示す指標である。
2024年財政検証では、2024年度の所得代替率61.2%が、2060年度になると成長型経済移行・継続ケースでは57.6%、過去30年投影ケースでは50.4%に低下すると推計された。このため、年金の給付水準は将来低下していくと考えられてきた。
しかしモデル年金は、妻が働くことで受給できる厚生年金(報酬比例部分)を考慮していない。現実には共働き世帯が著しく増えてきたというのに、その実態と乖離した世帯を前提にしている。この点、夫婦世帯に占める片働き世帯の割合の推移を見ると、1980年は片働き世帯の割合は64.5%で、共働き世帯の割合は35.5%だった。これが2024年になると、片働き世帯は28.1%、共働き世帯は71.9%に逆転している(総務省「2024年「労働力調査」(詳細集計)」。
更に共働き世帯のうち、妻が週35時間以上働く世帯の割合を見ると、2004年は34.7%であったのが、2024年になると44.8%へと約10%ポイント上昇している(総務省「2024年労働力調査」(詳細集計)」。
このように共働き世帯が増え、妻の就労時間も増えて厚生年金加入が進んでいる。それにもかかわらず、モデル年金や所得代替率は、妻の厚生年金額をゼロとして扱うため、現実の世帯像と大きくずれている。これに対して分布推計は、若い女性ほど労働参加が進む実態を反映している。また、分布推計における一人当たりの実質年金額は、高齢期の購買力を直接示す指標であり、若い世代にとっては所得代替率よりも生活をイメージしやすい指標と言えよう。
6. 分布推計が示唆すること
本稿では、2024年財政検証で初めて実施された「年金額の分布推計」に基づいて、特に女性を中心に世代別の年金額や低年金者の割合が世代によってどのように変化するかを見てきた。
まず分布推計によれば、若い女性の実質年金額は、現在の65歳女性よりも高くなる。また、女性における低年金者(月10万円未満)の割合も、若い世代ほど減少していく。この主な要因は、若い世代の女性ほど労働参加が進展し、厚生年金の日保険者期間が長くなるためである。したがって、若い世代は過度に年金不安を抱く必要はない。
一方、これまで「若い世代ほど将来の給付水準が低下する」と考えられてきたのは、給付水準を測定する基準が「モデル年金」や、モデル年金をベースとする「所得代替率」であったためだ。モデル年金は、片働き世帯の年金額であり、働く妻が受給する厚生年金(報酬比例部分)を考慮していない。妻の厚生年金が増えているにもかかわらず、モデル年金はそれを反映していない。これが「若い世代の年金は減る」と誤解されてきた背景である。一方、分布推計はこうした働き方の変化を反映しており、若い世代にとっては高齢期の生活水準をイメージしやすい指標と言える。
そして分布推計が示唆する点としては、次の2点が挙げられる。第一に、公的年金の給付額は固定的なものではなく、働き方などライフスタイルの変化によって変えられることである。人々が長期に、更に高賃金で働けば、その分年金額が増える。また、分布推計の試算には組み込まれていないが、年金額を増やすには高齢期の就労期間を延ばして、公的年金の受給開始を65歳よりも遅らせる「繰り下げ受給」も有力な方法である。
第二に、今後社会が注力すべきは、子育てや親の介護があっても、男女ともに働き続けられる両立支援策やテレワークなど柔軟な働き方の拡充である。厚生年金の加入期間の延伸が年金額を増やすのだから、女性の厚生年金の加入を妨げず、促進していくことが重要である。男女の役割分担の固定化をなくして、男女とも働き続けられる社会の構築が求められている。
*当記事の内容は執筆時点の情報に基づくものであり、その正確性・完全性・最新性を当社が保証するものではありません。閲覧者の判断と責任にてご利用ください。
(CONTACT)
お問い合わせ
お問い合わせは個人情報のお取扱いについてをご参照いただき、同意のうえ、以下のメールアドレスまでご連絡ください。
サービスに関するお問い合わせはこちら
メール内にご希望のサービス名の記載をお願いします。
mhricon-service-info@mizuho-rt.co.jp
その他のお問い合わせはこちら
mhricon-info@mizuho-rt.co.jp