収入印紙とは?必要な文書や金額一覧、貼り方、消印の方法を分かりやすく解説
掲載日:2026年10月14日会計
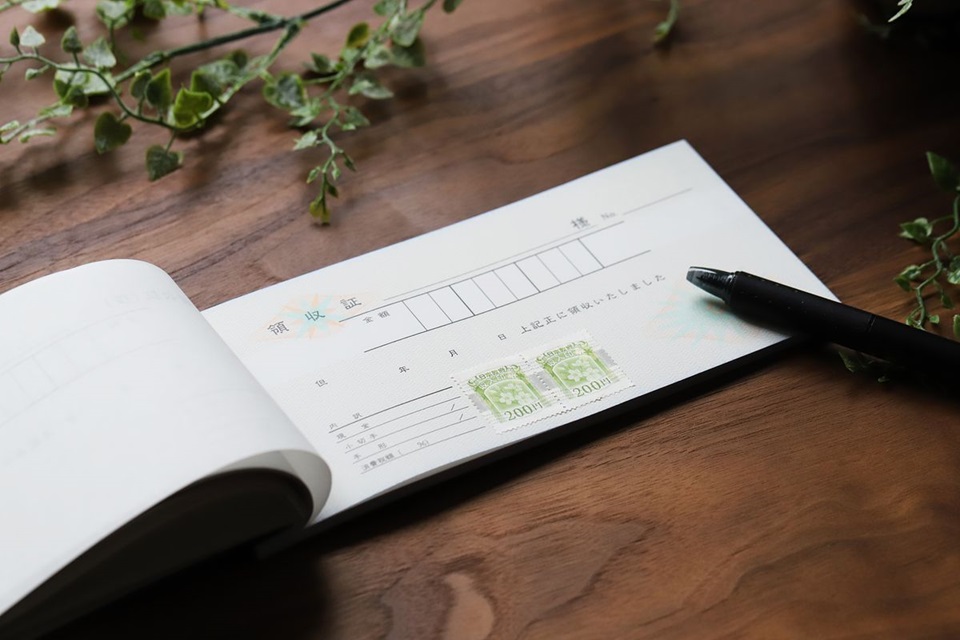
収入印紙とは、契約書や領収書等の印紙税の課税文書に貼って、印紙税を納めるための証票です。例えば、営業に関して作成される5万円以上の領収書や、一定金額以上の請負契約書等を作成する際に必要となります。
収入印紙の貼り忘れや消印方法の誤りがあると、過怠税が課される可能性があるため、正しく理解しておくことが重要です。
本記事では、収入印紙が必要となる文書の種類や金額、正しい貼り方、消印の方法等について詳しく解説します。なお、本記事の内容は、2026年5月時点の情報に基づいています。
<最短即日>来店不要で休日・夜間も受付中!
「口座開設の流れ」や「お得な特典」等もこちら
目次
- *本記事は、株式会社みずほ銀行が提供しています。
- *記事の制作にあたっては、外部の協力会社に一部業務を委託しています。監修者は、情報の正確性・公平性の観点から監修を行っており、特定の商品やサービスをおすすめするものではありません。
収入印紙とは印紙税を納めるための証票
収入印紙とは、主に印紙税や各種手数料等の納付に使用される証票です。
経済取引に伴って契約書や領収書等の課税文書を作成した際には、印紙税が課されます。収入印紙は主に印紙税を納付するためのもので、原則として課税対象となる文書に貼り付け、消印を行うことで印紙税を納税できます。
収入印紙が必要な「課税文書」
収入印紙の貼り付けが必要となるのは、印紙税法別表第1に掲げられている20種類の文書(課税文書)です。主に以下の文書が該当します。
- 不動産の譲渡等に関する契約書
- 土地賃貸借契約書
- 金銭消費貸借契約書
- 請負に関する契約書
- 約束手形・為替手形
- 株券・出資証券
- 合併契約書・吸収分割契約書・新設分割計画書
- 定款
- 取引基本契約書
- 預貯金証書
- 保険証券
- 信用状
- 信託契約書
- 債務保証契約書
- 金銭・有価証券の寄託契約書
- 金銭・有価証券の受取書
なお、課税文書に該当するかどうかは、文書の名称ではなく、その文書に記載されている内容に基づいて判断されます。
収入印紙が不要なケース
一方、不課税文書や非課税文書に該当する場合は、収入印紙が不要です。
| 区分 | 概要 |
|---|---|
|
不課税文書 |
印紙税法で定める課税文書に該当しない文書 |
|
非課税文書 |
課税文書には該当するが、非課税とされる文書 |
不課税文書としては、委任契約書、準委任契約書、労働者派遣契約書、リース契約書等が挙げられます。また、非課税文書には、5万円未満の領収書や1万円未満の請負契約書等が該当します。
なお、電子契約は印紙税法上の「課税文書」に該当しないため、収入印紙を貼り付ける必要はありません。
収入印紙はいくらから必要?
収入印紙の金額は、文書の種類ごとに規定されており、定額で課税されるものや、取引金額に応じて異なるものがあります。
この章では、不動産に関する契約書、請負に関する契約書、領収書(受取書)を例に、必要な印紙税額について解説します。
詳しくは、国税庁「印紙税額一覧表」をご確認ください。
受取書(領収書)
金銭または有価証券の受取書(領収書)は第17号文書に該当し、受取金額が5万円以上の場合に印紙税が課税されます。
| 受取金額 | 印紙税額 |
|---|---|
|
5万円未満 |
非課税 |
|
5万円以上100万円以下 |
200円 |
|
100万円超200万円以下 |
400円 |
|
200万円超300万円以下 |
600円 |
|
300万円超500万円以下 |
1,000円 |
|
500万円超1,000万円以下 |
2,000円 |
|
1,000万円超2,000万円以下 |
4,000円 |
|
2,000万円超3,000万円以下 |
6,000円 |
|
3,000万円超5,000万円以下 |
10,000円 |
|
5,000万円超1億円以下 |
20,000円 |
|
1億円超2億円以下 |
40,000円 |
|
2億円超3億円以下 |
60,000円 |
|
3億円超5億円以下 |
100,000円 |
|
5億円超10億円以下 |
150,000円 |
|
10億円超 |
200,000円 |
|
受取金額の記載のないもの |
200円 |
記載された受取金額が5万円未満の場合は、課税されません。
請負契約書
請負契約書は第2号文書に該当し、契約金額が1万円以上の場合に印紙税が課税されます。
| 受取金額 | 印紙税額 |
|---|---|
|
1万円未満 |
非課税 |
|
1万円以上100万円以下 |
200円 |
|
100万円超200万円以下 |
400円 |
|
200万円超300万円以下 |
1,000円 |
|
300万円超500万円以下 |
2,000円 |
|
500万円超1,000万円以下 |
10,000円 |
|
1,000万円超5,000万円以下 |
20,000円 |
|
5,000万円超1億円以下 |
60,000円 |
|
1億円超5億円以下 |
100,000円 |
|
5億円超10億円以下 |
200,000円 |
|
10億円超50億円以下 |
400,000円 |
|
50億円超 |
600,000円 |
|
受取金額の記載のないもの |
200円 |
ただし、請負契約書であっても、継続する複数の取引の基本条件を定めるものは、第7号文書「継続的取引の基本となる契約書」に含まれる場合があります。例えば、売買取引基本契約書や業務委託契約書等がその典型例です。該当するかどうかは、文書の名称ではなく実態によって判断されます。
なお、第7号文書に該当する場合、印紙税額は一律4,000円です。
不動産に関する契約書等
不動産売買契約書、土地賃貸借契約書、金銭消費貸借契約書等は、第1号文書に該当し、契約金額が1万円以上の場合に印紙税が課税されます。なお、2027年(令和9年)3月31日までに作成される一定の文書には、軽減税率が適用されます。
| 契約金額 | 印紙税額(本則税率) | 印紙税額(軽減税率) |
|---|---|---|
|
1万円未満 |
非課税 |
非課税 |
|
1万円以上10万円以下 |
200円 |
200円 (軽減税率対象外) |
|
10万円超50万円以下 |
400円 |
200円 |
|
50万円超100万円以下 |
1,000円 |
500円 |
|
100万円超500万円以下 |
2,000円 |
1,000円 |
|
500万円超1,000万円以下 |
10,000円 |
5,000円 |
|
1,000万円超5,000万円以下 |
20,000円 |
10,000円 |
|
5,000万円超1億円以下 |
60,000円 |
30,000円 |
|
1億円超5億円以下 |
100,000円 |
60,000円 |
|
5億円超10億円以下 |
200,000円 |
160,000円 |
|
10億円超50億円以下 |
400,000円 |
320,000円 |
|
50億円超 |
600,000円 |
480,000円 |
|
契約金額の記載のないもの |
200円 |
200円(軽減税率対象外) |
収入印紙の種類と金額
収入印紙は1円から100,000円まで、以下のとおり全部で31券種あります。
収入印紙の種類
1円、2円、5円、10円、20円、30円、40円、50円、60円、80円、100円、120円、200円、300円、400円、500円、600円、1,000円、2,000円、3,000円、4,000円、5,000円、6,000円、8,000円、10,000円、20,000円、30,000円、40,000円、50,000円、60,000円、100,000円
文書の種類や取引金額に応じて、1枚または複数枚の収入印紙を組み合わせて貼り付けます。
収入印紙を購入できる場所
収入印紙は、主に郵便局や法務局、コンビニ、金券ショップ等で購入できます。
金券ショップでは、額面より安く収入印紙を購入できる場合がありますが、購入時に消費税がかかる点に注意が必要です。一方、郵便局や日本郵便から委託を受けた印紙売りさばき所(コンビニエンスストアやたばこ店等)で購入する場合は、原則として消費税は課税されません。
なお、収入印紙の購入は現金のみが多く、クレジットカード等のキャッシュレス決済が利用できないことがあります。
収入印紙の貼り方
収入印紙の貼付場所は、法律で明確に定められているわけではありません。契約書や領収書等の余白(貼付欄がある場合はその場所)に貼り付けましょう。
なお、印紙税は契約そのものではなく、文書に対して課税されます。そのため、一つの契約でも、契約書を2通作成して双方が1通ずつ保管する場合は、それぞれの契約書に収入印紙が必要です。
消印の方法
収入印紙を貼り付けただけでは、印紙税を納付したことになりません。原則として、収入印紙を貼り付けて消印を行うことで、印紙税を納付できます。
消印には、印紙の再使用を防止する役割があります。そのため、文書と印紙にまたがるように明瞭に押す必要があり、鉛筆等の簡単に消えるものは使用できません。また、単に印紙に斜線を引いただけでは、消印とはみなされません。
なお、消印は文書の作成者だけでなく、代理人や使用人、その他の従業者でも行えます。また、使用する印鑑に特別な決まりはなく、認印や社判、氏名・名称の自署(名字のみでも可)等でも有効です。
収入印紙の勘定科目と仕訳例
収入印紙を購入・使用した際は、「租税公課」の勘定科目を用いて仕訳します。なお、購入後すぐに使用する場合と、未使用のまま保管する場合で、仕訳方法が異なります。
2,000円の収入印紙を購入し、すぐに使用した場合の仕訳例は以下のとおりです。
2,000円の収入印紙を購入し、すぐに使用した
| 借方 | 貸方 | ||
|---|---|---|---|
|
租税公課 |
2,000円 |
現金 |
2,000円 |
一方、収入印紙を未使用のまま保管する場合は、「貯蔵品」として計上し、使用時に「租税公課」へ振り替えます。
(購入時)1万円分の収入印紙を購入した
| 借方 | 貸方 | ||
|---|---|---|---|
|
貯蔵品 |
10,000円 |
現金 |
10,000円 |
(使用時)2,000円の収入印紙を使用した
| 借方 | 貸方 | ||
|---|---|---|---|
|
租税公課 |
2,000円 |
貯蔵品 |
2,000円 |
収入印紙に関するよくある質問
収入印紙に関するよくある質問を紹介します。
収入印紙と収入証紙の違いは?
収入印紙と収入証紙は似た用語ですが、発行元や用途が異なります。
収入印紙は、主に印紙税(国税)を納めるためのもので、国が発行しています。一方、収入証紙は、地方自治体に手数料等を納める際に使用するもので、主に都道府県が発行しています。
印紙税額は消費税込みの取引金額で判断する?
印紙税は文書の記載金額に応じて課税されますが、「記載金額」とは、原則として税込み金額を指します。
ただし、一部の文書では、消費税額が区分して明記されている場合、消費税額を含めない金額を「記載金額」とみなします*。対象となる文書は以下のとおりです。
- 第1号文書(不動産の譲渡等に関する契約書)
- 第2号文書(請負に関する契約書)
- 第17号文書(金銭または有価証券の受取書)
- *酒税や揮発油税等の個別消費税には適用されません。
収入印紙の貼り付けや消印を忘れるとどうなる?
課税文書に収入印紙を貼り付け忘れると、「過怠税」が課され、原則として本来の印紙税額の3倍相当額が徴収されます(自主的に申し出た場合は軽減措置があります)。
また、消印を忘れた場合や不適切な方法(印紙に斜線を引いただけ等)で消印を行った場合は、本来の印紙税額に加えて、その印紙税額と同額の過怠税が課されます。なお、過怠税は全額を損金に算入できません。
経理処理の効率化に法人口座を活用しよう
法人としての取引が増えると、収入印紙の管理や納付に加え、請求書の発行、入出金管理、仕訳等、経理処理の負担も大きくなります。こうした経理業務を効率化するには、法人口座で入出金を一元管理し、資金の流れを把握しやすい体制を整えることが重要です。
法人口座を活用すると、資金管理がしやすくなるだけでなく、社会的信用の向上や、法人カードによる仕入代金の決済等のメリットがあります。
さらに、金融機関によっては、会計ソフトや電子契約サービス等の特典を利用できるほか、成長段階に応じた経営サポートを受けられる場合もあります。
法人口座を開設する金融機関の選び方についてより詳しく知りたい方は、以下の記事も併せてご覧ください。
関連記事:「法人口座開設におすすめの金融機関は?選び方とメリット・デメリット」
法人口座の開設はみずほ銀行がおすすめ
みずほ銀行の法人口座は、24時間365日いつでもお申し込みいただけるほか、原則来店不要で手続きが完結します。
インターネットバンキング「みずほビジネスWEB」や年会費無料の法人カード「法人デビットカード」等、資金管理の効率化をサポートするサービスもご用意しています。
さらに、会計ソフトや電子契約サービス、福利厚生等の提携サービスをお得にご利用いただけるほか、全国の拠点網をいかし、創業期から多彩なサポートで事業の成長を支援します。
法人口座の開設は、ぜひみずほ銀行をご検討ください。
まとめ
収入印紙とは、契約書や領収書等の文書に貼り付け、印紙税を納めるための証票です。必要な収入印紙の金額は、課税文書の種類や取引金額等に応じて定められています。
収入印紙を貼り付けただけでは印紙税を納付したことにはならず、適切に消印を行う必要があります。
契約書等の文書を作成する際は、課税文書に該当するか、必要な収入印紙の金額はいくらか等を事前に確認し、適切に印紙税を納付しましょう。
<最短即日>来店不要で休日・夜間も受付中!
「口座開設の流れ」や「お得な特典」等もこちら
監修者
安田 亮(やすだ りょう)
- 公認会計士
- 税理士
- 1級FP技能士
1987年香川県生まれ、2008年公認会計士試験合格。大手監査法人に勤務し、その後、東証一部上場企業に転職。連結決算・連結納税・税務調査対応などを経験し、2018年に神戸市中央区で独立開業。