ドル円の安定はかりそめ
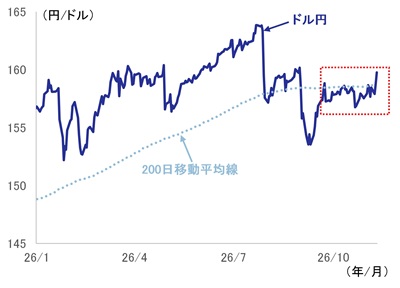
9月下旬以降、1ドル=150円台後半での小動きが続いたが、これをもって「相場が安定している」と捉えるのは危うい。チャート上は、上値目途として意識される200日移動平均線が150円台半ばに位置し、同水準へ向けた円安方向への動きが繰り返された(図表1)。このところの値動きの狭さは、円安方向を根強く試す動きが抵抗線付近で抑えられた結果とみる方が実態に近そうだ。
11月に入ってからは、円高になりうる要因が散見されたにもかかわらず、市場ではあまり材料視されていない。米国中間選挙(11月3日)の投開票後には、米国のデータセンター建設投資の持続性に対する懸念が強まったことで株価が大きく下落した(図表2)。震源地である米国から日本に資金を退避する動きが生じれば円高要因になるが、ドル円の値動きは限定的だった。また、中東情勢に対する楽観的な見方から原油安が進展しており、円需給の観点からは先行きの本邦輸入金額の減少を通じて円安圧力を緩和する要因になるが、この点も現時点では円高につながっていない。
足元では、米利上げ観測の再燃を背景に再び円安が進んでおり、円安圧力は一段と強まっている。本稿執筆時点では、心理的節目の200日移動平均線を超え、159円台後半まで上昇している。
本稿では、円安圧力の背景にある要因を改めて整理したうえで、それらを考慮したドル円の推計値を試算する。実勢値との比較を通じて、足元の円安水準が現在の経済環境に照らしてどの程度説明できるのか検証し、その結果をもとに先行きのドル円を展望する。
図表1 ドル円レート
- (出所)LSEGより、みずほ総合研究所調査部作成
図表2 日米株価指数
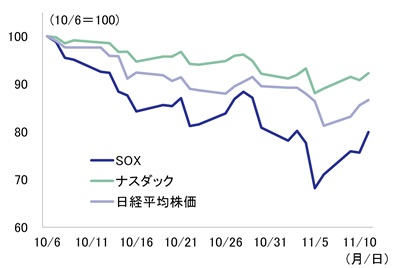
- (注)SOXはフィラデルフィア半導体株指数のこと
- (出所)LSEGより、みずほ総合研究所調査部作成
現時点でのドル円の適正水準は1ドル=163.70円
1ドル=160円の円安を試す動きは、現在の経済環境に裏付けられたものなのだろうか。この点を検証するために、東深澤(2026)で構築したモデルを用いて、現在の経済環境から説明されるドル円の水準を確認する(推計式の詳細や構築過程については東深澤(2026)を参照されたい)。このモデルを用いて足元の経済環境と整合的なドル円を試算すると、推計値は1ドル=163.70円と実勢値より円安になる(図表3)。足元の経済環境下では、160円台はやはり「円安すぎ」ではないということだ。
モデルが円安水準を支持している理由として最も大きいのが、日本の期待インフレ率の上昇だ。2022年以降の円安を要因分解すると、米金利上昇や実需の円需給環境の悪化に加え、日本の期待インフレ率の上昇が大きく寄与している(図表4)。物価が上がれば、同じ金額で買える財・サービスが少なくなり、円の購買力は低下する。先行きも物価上昇が続くとの見方が強まれば(=期待インフレ率の上昇)、将来の円の価値が低下することを織り込む過程で、現在の円相場にも円安圧力がかかると考えられる。
実際、日本の期待インフレ率上昇と円安との関係は、データからも確認される。図表5をみると、日米期待インフレ率格差が縮小すると、円安が進むという対応関係がうかがえる。米国の期待インフレ率はおおむね安定しており1、日米期待インフレ率格差の縮小は、主に日本の期待インフレ率が上昇していることによる。こうした期待インフレ率の高まりは、賃金・物価上昇の定着にともなう構造的な変化2だ。期待インフレ率が反転して大幅に低下することは短期的に見込みづらいため、1ドル=160円程度の円安水準が定着することは自然だと言える。
加えて、足元では米金利の上昇も円安圧力となっているようだ。11月以降は、市場予想を上回る物価指標や、ウォラー理事など複数のFRB高官発言がタカ派的と受け止められたことを背景に、米金利は再度上昇に転じつつある。
図表3 ドル円の推計値と実勢値
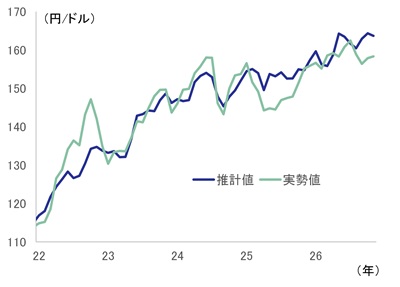
- (注)推計方法の詳細は東深澤(2026)を参照
- (出所)LSEGより、みずほ総合研究所調査部作成
図表4 2022年以降の円安要因
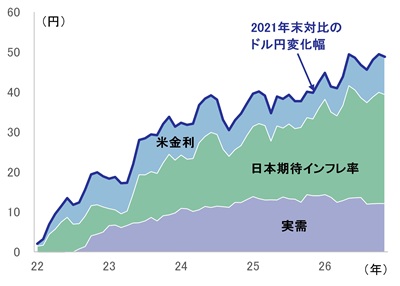
- (注)米金利は2年国債利回り、日本期待インフレ率はブレークイーブンインフレ率(10年)、実需(円需給)はみずほ総合研究所による推計値(経常収支や対外直接投資などを含む為替取引を伴う取引高)
- (出所)LSEGより、みずほ総合研究所調査部作成
今後は、介入警戒の磁力が一段の円安を阻むかが焦点に
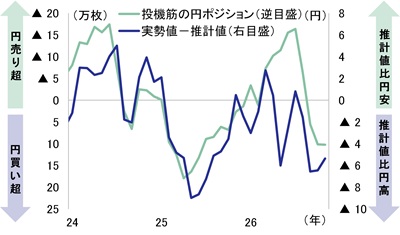
先行き、推計値(1ドル=163.70円)との乖離を解消する形で円安が進む可能性は十分にある。円安進行のドライバーになりうるのが、投機筋に積み上がった円買いポジションの巻き戻しだ。図表6は、実勢値と推計値の乖離を、投機筋の円ポジションに重ねたものだ。これをみると、円買いポジションが拡大する局面では、実勢値が推計値より円高になる場面が多いことがわかる。とりわけ9月中旬にかけては、日銀の追加利上げ観測などを背景に投機筋の円買い超過幅が拡大した。円買いポジション調整の余地は十分にあり、巻き戻しの動きが顕在化する場合は1ドル=164円近傍までの円安進行が視野に入ってくるということだ。
こうしたシナリオが実現するかどうかは、為替介入への警戒の持続性に左右される。7月末の日米協調介入も記憶に新しく、今のところ為替市場は介入への警戒感を維持していると考えられる。11月12日には三村財務官が円安をけん制する発言を行うなど、日本政府が再び介入姿勢を強めている点を踏まえれば、160円を持続的に上回るような円安進行は回避されるという見方が穏当だ。
ただし、リスクは円安方向に大きい。特に、協調介入に対する米国側の姿勢が反転するシナリオに注意しておきたい。7月当時と比べると、米国政府にとって協調介入の必要性が低下している可能性があるためだ。米国政府は当時、日本の長期金利上昇と円安が米国債市場に波及し、米金利を押し上げる経路を意識していたとみられる。足元では日米ともに長期金利の上昇が一服しており、日本発の市場の混乱を防ぐ動機が弱まっている可能性は相応にある。今後、米国政府高官の発言などを機に、米国が協調介入実施に慎重という見方が広がれば、市場の介入警戒感が和らぎかねない。その場合は、投機筋のポジション調整を伴う形で、160円を上回って円安が進行するリスクに注意が必要だ。
以上を踏まえ、2026年末にかけては、米利上げ観測が続き、150円台後半~160円近辺での円安水準が続く展開を予想する。ただし、投機筋の円買いが巻き戻されたり、協調介入への警戒が和らいだりすれば、164円近辺までの円安は十分に射程圏内に入る。為替介入が実施されれば1ドル=150円程度までの一時的な円高は想定されるものの、その後は再び円安を試す動きが強まりやすいだろう。
図表5 ドル円と日米期待インフレ格差
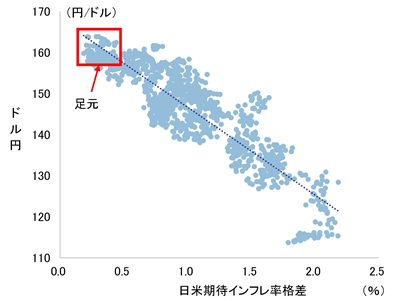
- (注)期間は2022年年初から足元まで日米期待インフレ格差は米国-日本として計算
- (出所)LSEGより、みずほ総合研究所調査部作成
図表6 推計値と実績値の差及び投機筋の動向
- (注)推計方法の詳細は東深澤(2026)を参照
- (出所)LSEGより、みずほ総合研究所調査部作成
[参考文献]
東深澤武史(2026)「160円台が「円安すぎ」ではない理由~「期待インフレ上昇」という新たな構造変化」、みずほ総合研究所『みずほ経済 EXPRESS』、2026年7月29日
東深澤武史ほか(2024)「円安が進むドル円の再評価~緩やかな円高予想も、日米金利や円需給を巡る不確実性は円安リスクに」、みずほリサーチ&テクノロジーズ『みずほリポート』、2024年4月23日
- この間、米国の期待インフレ率は概ね2%台半ばで横ばい推移となっている。2026年の中東情勢悪化を受けて急速な原油高が進展した場面でも、期待インフレ率の急激な上昇は回避されている。背景には、米国の利上げ期待が急速に進んだことにある。FRBが迅速に利上げを進めることで、先行きのインフレ率は安定するだろうという市場の期待が反映されていると解釈することができる。
- 実需要因も、円相場の趨勢を考えるうえで重要な要因である。足元の相場変動への寄与は限定的なため本文では詳述していないが、実需面の構造変化に関する分析は東深澤ほか(2024)を参照されたい。