日銀は物価上振れ抑制に舵。中東情勢に起因する物価押し上げリスクは予断を許さず
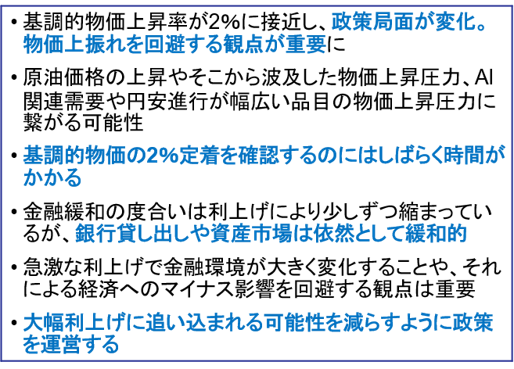
9月日銀会合後の会見で植田総裁は「政策局面が変化した」と述べた(図表1)。これまで日銀は、基調的物価の押し上げを金融政策運営の重点としてきたが、足元では2%前後の物価上昇が定着しつつあるとみられる。こうしたもとで、金融政策運営の重点は物価上振れの回避に移っており、そのために緩和的な金融環境をなるべく早く脱することが重視される。日銀の基本的なスタンスが、連続利上げや、0.25%の利上げ幅を上回る大幅利上げは回避するのが望ましいというものであることも踏まえると、今後の利上げペースは3カ月に一回程度、0.25%ずつが基本になるだろう1。
ただし、金融政策の重点が物価上振れ回避にシフトしているなかでは、よりフォワードルッキングな政策運営が求められる2。したがって、原油調達コストの上昇や円安など、物価上振れリスクの強まり次第で利上げペースが速まる可能性がある。先行きの物価を押し上げる主なリスク要因として、日銀は、原油高等の中東情勢影響、AI関連需要の強さ、円安の三点を挙げている。このうち、原油価格は足元で再び上昇しており、先行きの不確実性も大きい。中東情勢は、物価を取り巻く現下最大のリスクだろう。
図表1 9月会合後の総裁会見のポイント
- (出所)日本銀行より、みずほ総合研究所調査部作成
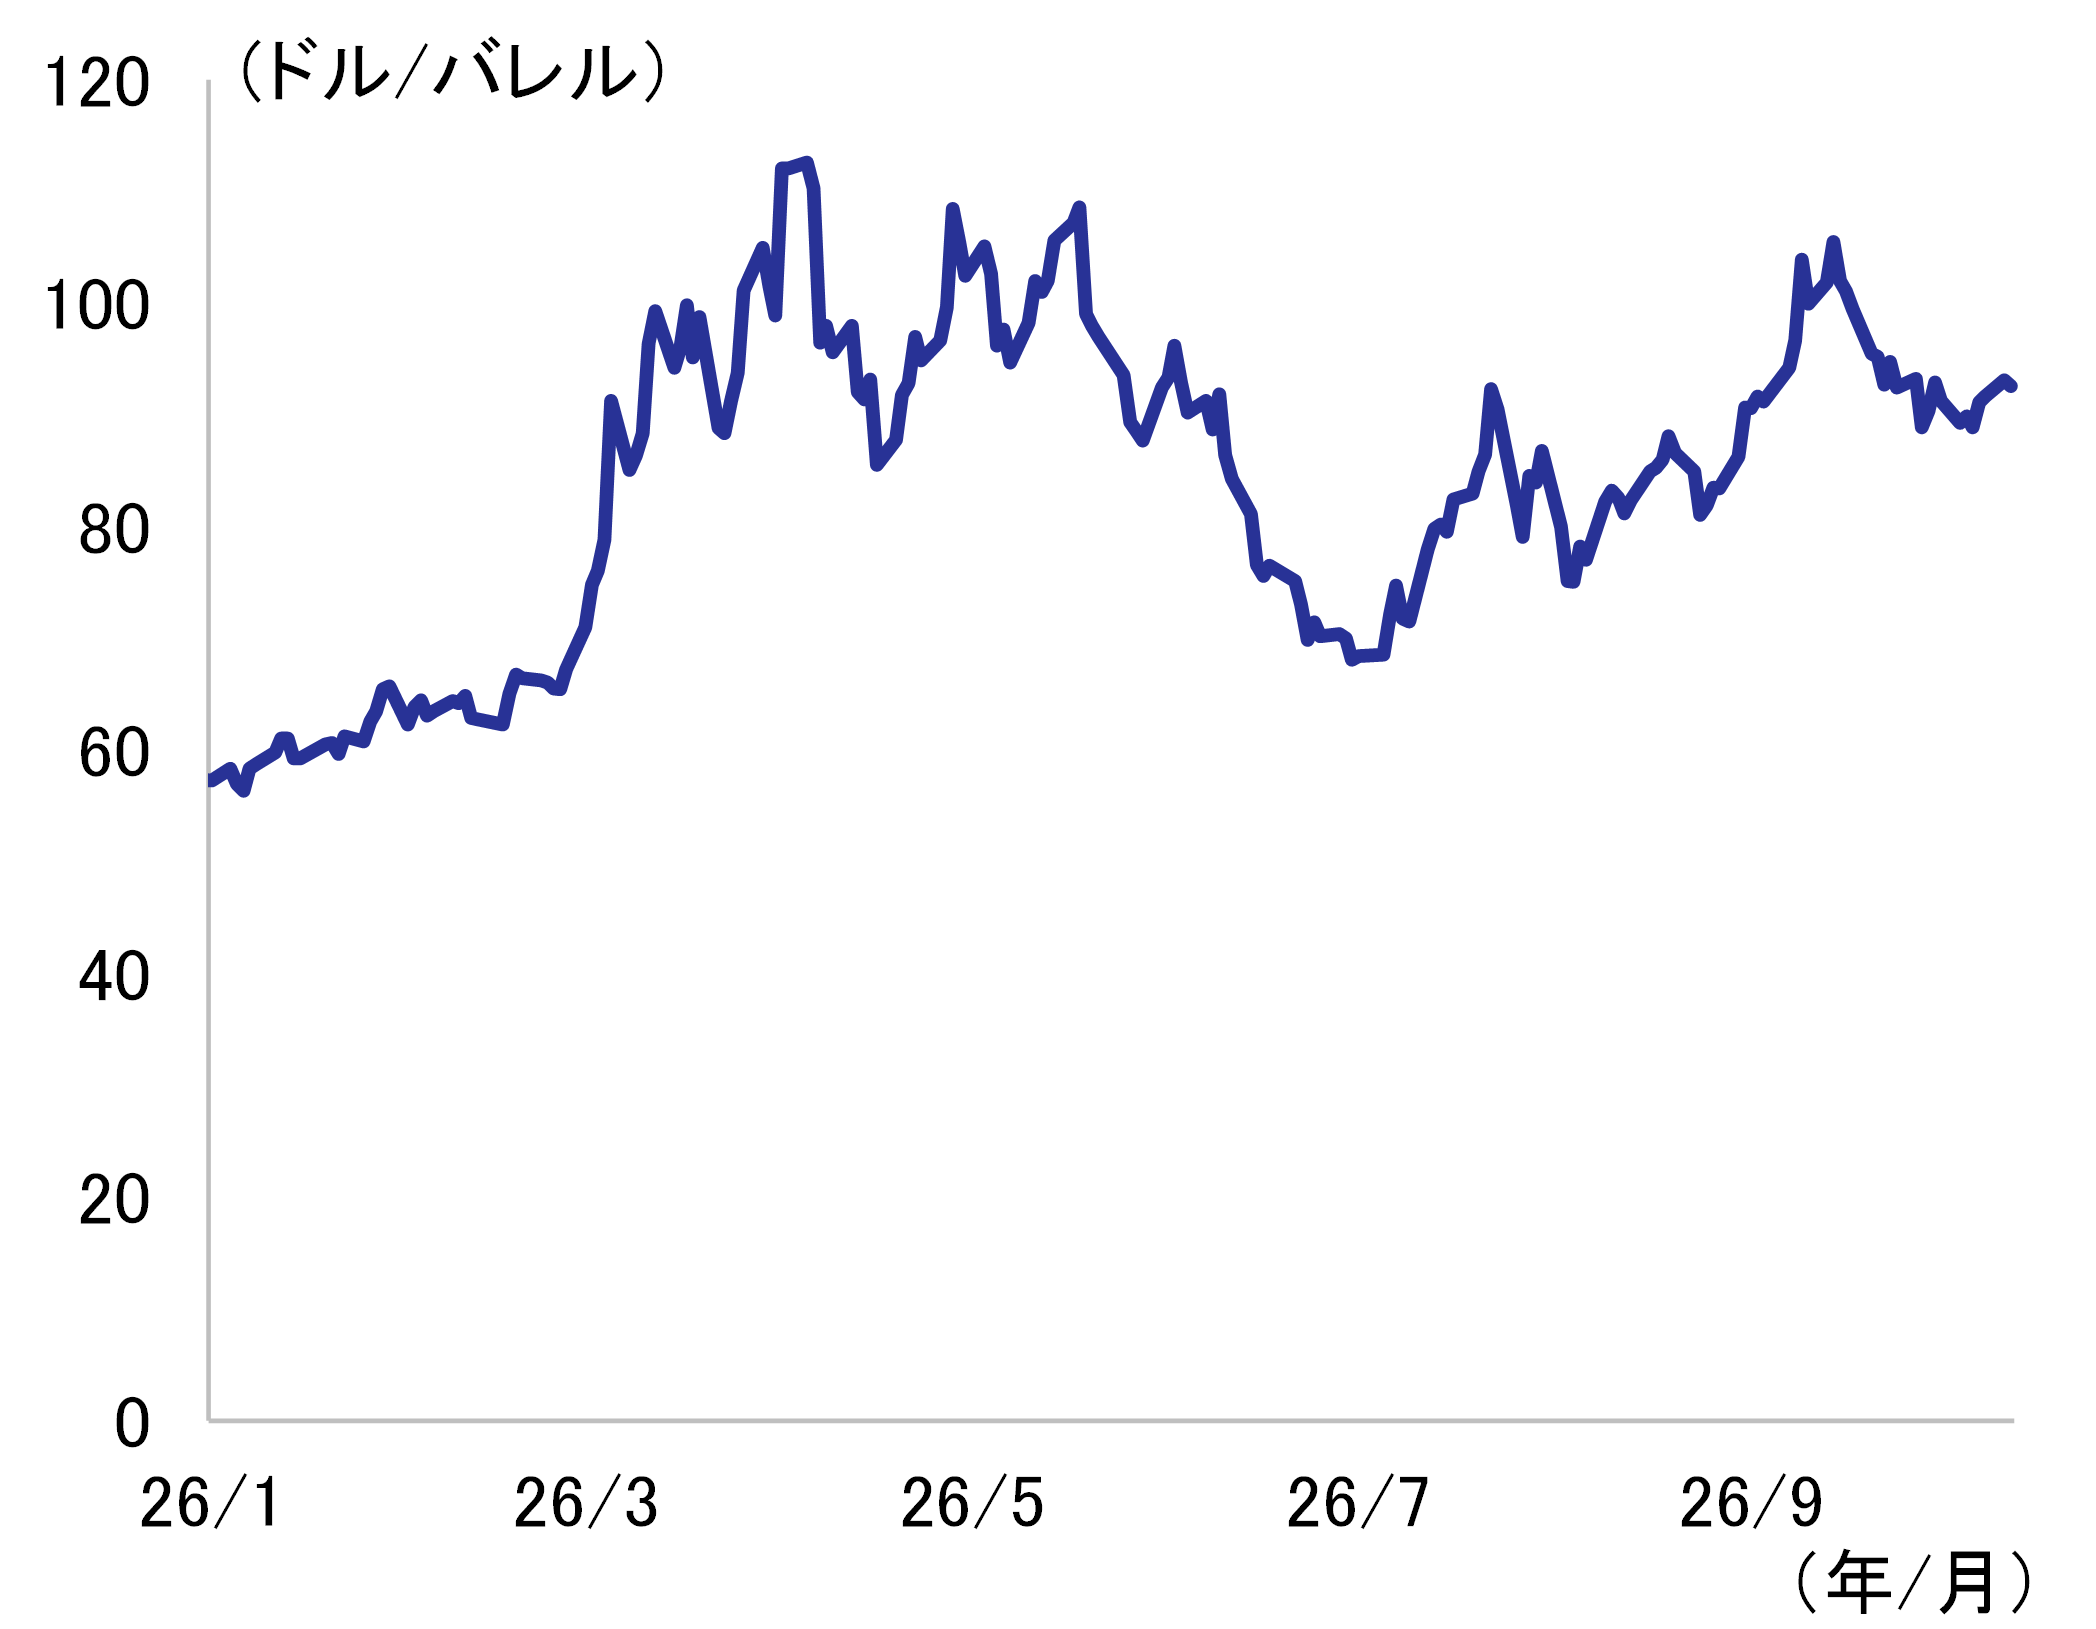
図表2 WTI原油先物
- (出所)LSEGより、みずほ総合研究所調査部作成
不安定な情勢下で再び原油価格が上昇。タンカー運賃も急騰しダブルパンチの様相
WTI原油先物は、9月に入って一時1バレル=100ドル台と、5月中旬以来の水準に上昇した(図表2)。足元では原油価格は幾分低下しているものの、水準としては依然高い状態が続いている。背景には、中東産原油の供給懸念が強まったことがある。7月下旬以降、サウジアラビアとイエメン・フーシ派による戦闘が開始し、ホルムズ海峡を代替する重要な原油輸送ルートとして活用されてきたバブ・エル・マンデブ海峡の通航リスクが高まった。また、9月に入り、サウジアラビアの原油パイプラインが攻撃を受けて停止したと伝わると、中東産原油の域外輸送が一段と困難になるとの見方が広がった。
中東情勢が再度悪化するなかで上昇しているのは原油価格だけではない。原油価格の上昇を大幅に上回る勢いで、原油タンカーの運賃が急騰している(図表3)。8月以降に上昇基調が鮮明となり、9月中旬には一時、中東情勢悪化前(2026年初)の約46倍、情勢悪化後の3~7月頃と比べても約3.2倍に達した。海峡航行リスクが高まるもと、積み替えや迂回によって原油輸送の効率が悪化しているためだ。海事データを活用して商品市場を分析しているベルギーの調査会社Kplerによると、ホルムズ海峡の内側にあるペルシャ湾から原油を運び出す船と、海峡の外側から最終目的地まで運ぶ船を分け、洋上で原油を積み替える方式が広がっているようだ。長距離輸送を担う船が危険な航路を通らずに済む反面、積み替え作業や待機に時間を要するため、船を次の輸送に回しにくくなる。また、危険な海域を避けるために遠回りする輸送も増え、船が一度の航海に費やす日数も長くなっている。より多くの輸送資源が必要となったことで船舶需給がひっ迫し、タンカー運賃が大きく押し上げられている格好だ。
図表3 原油タンカーの運賃
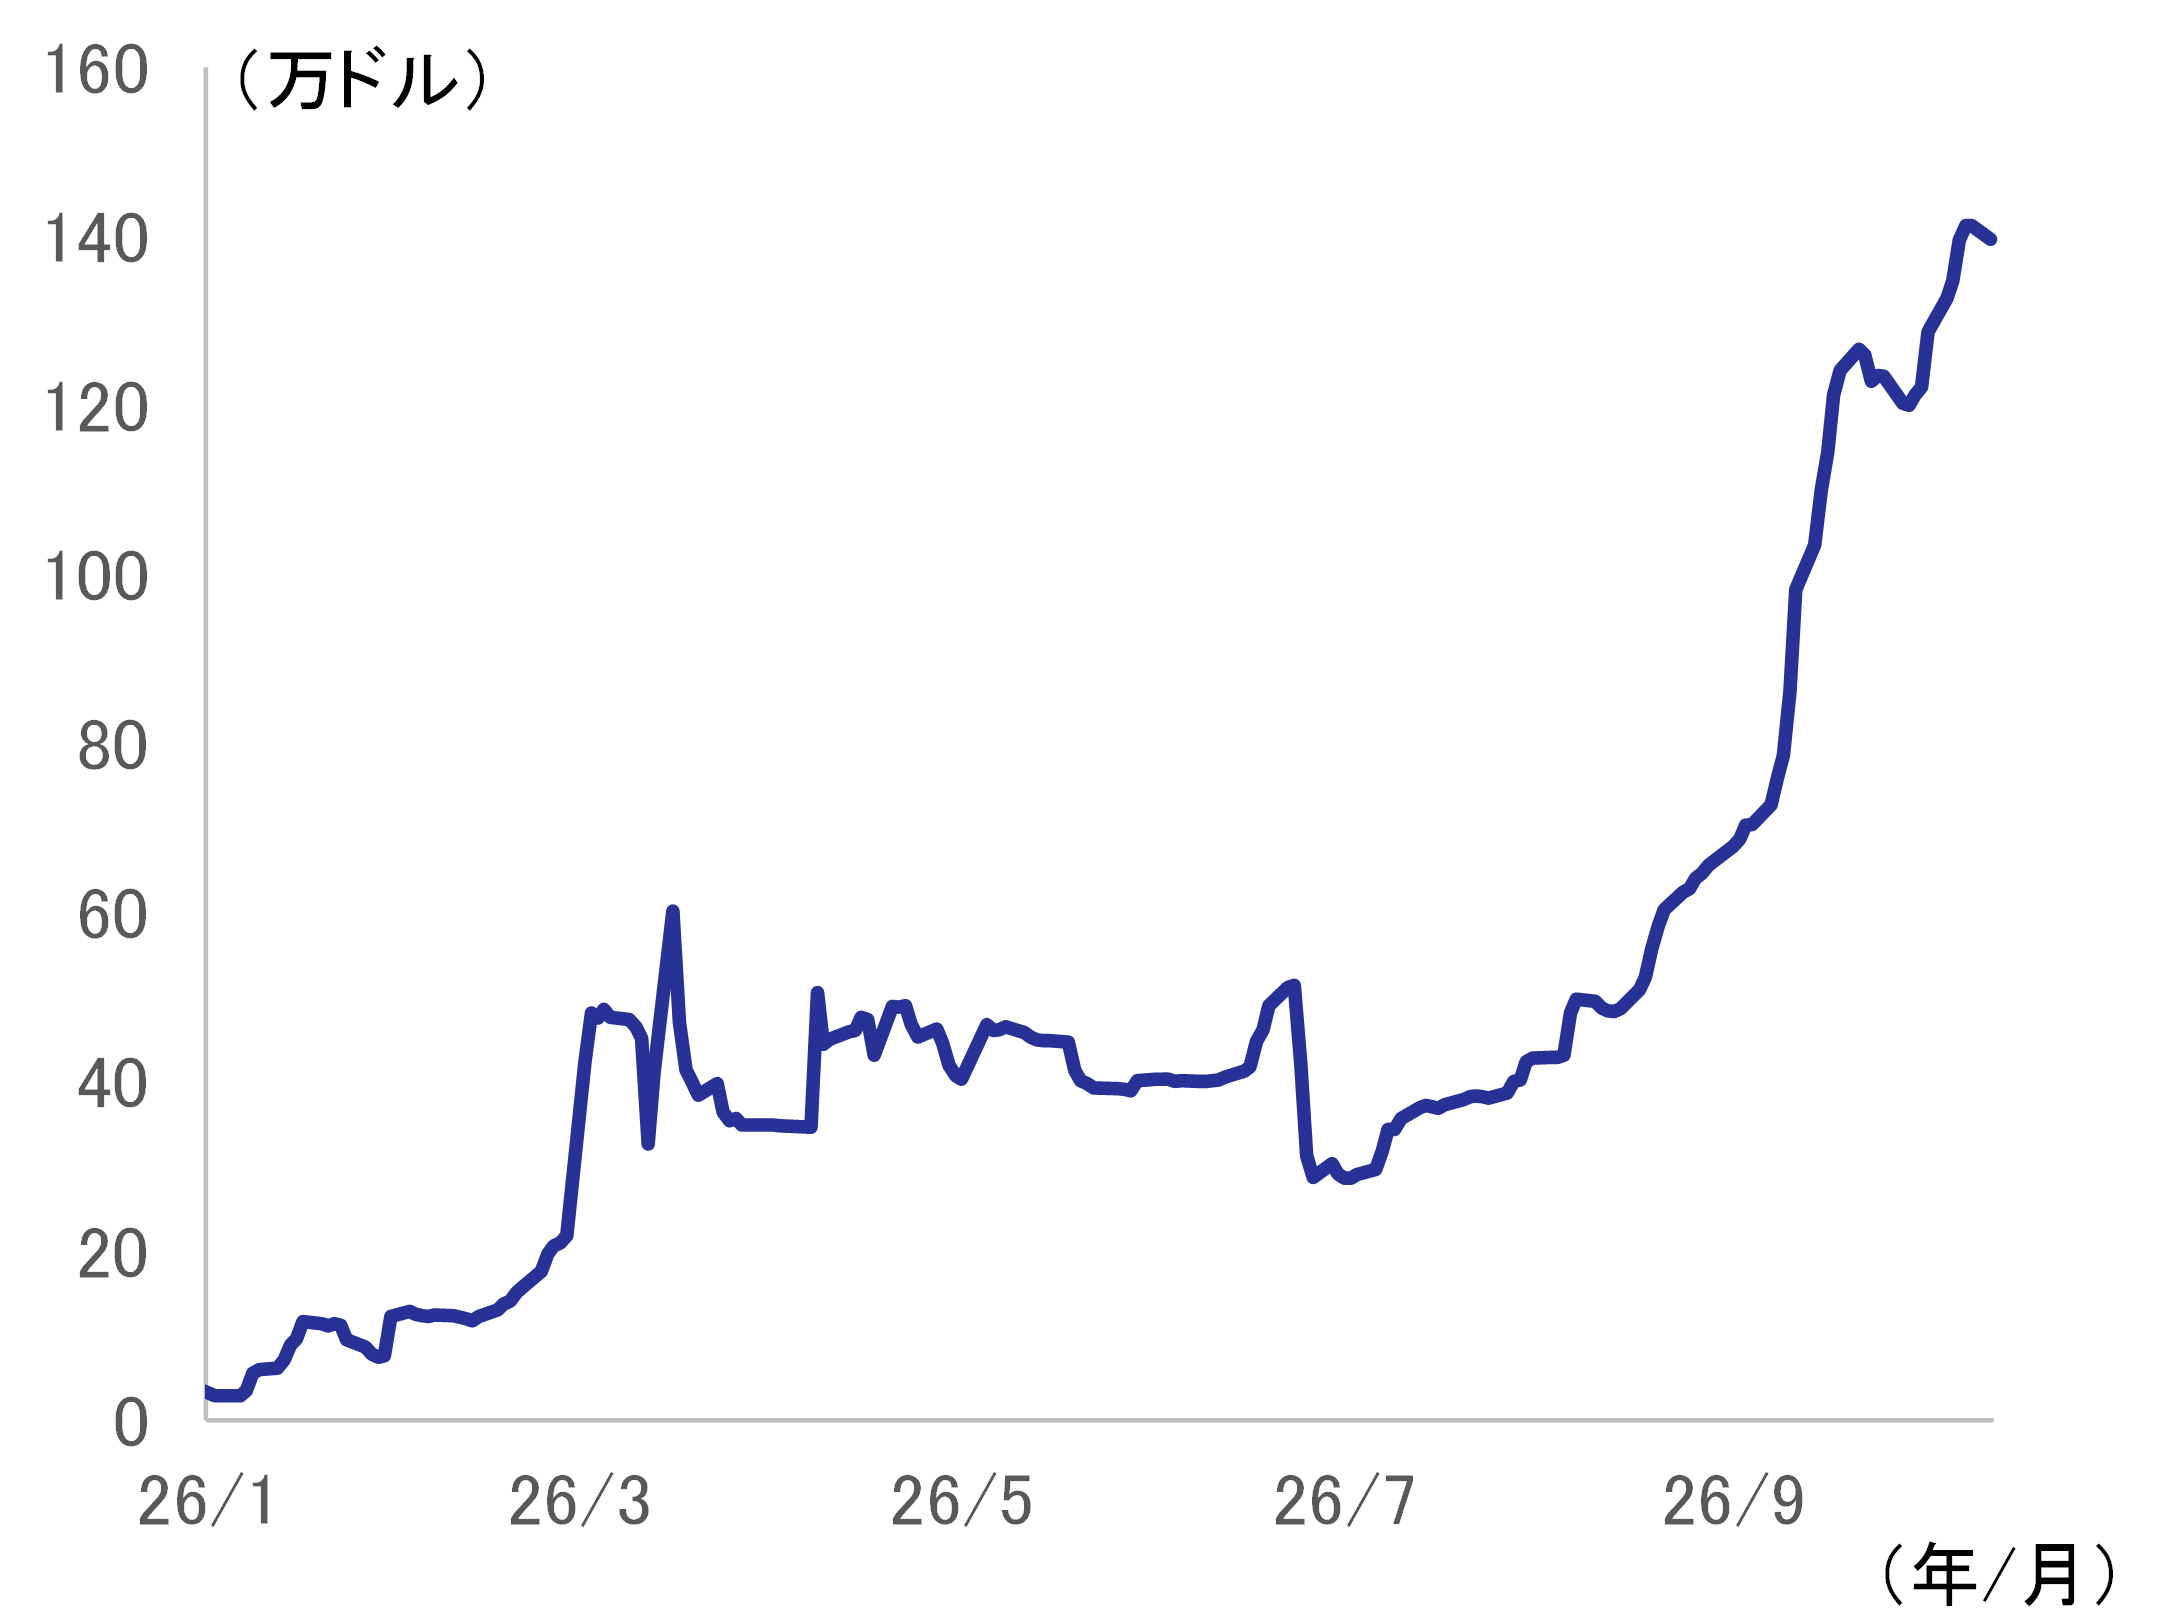
- (注)中東湾岸から中国向けの大型原油タンカー(VLCC、積載量27万トン)のTCE。TCEは、運賃収入から燃料費や港湾費等を控除した1日当たり換算収益。日本を含む東アジア向け運賃の代理指標。
- (出所)LSEGより、みずほ総合研究所調査部作成
図表4 原油輸入単価と原油価格
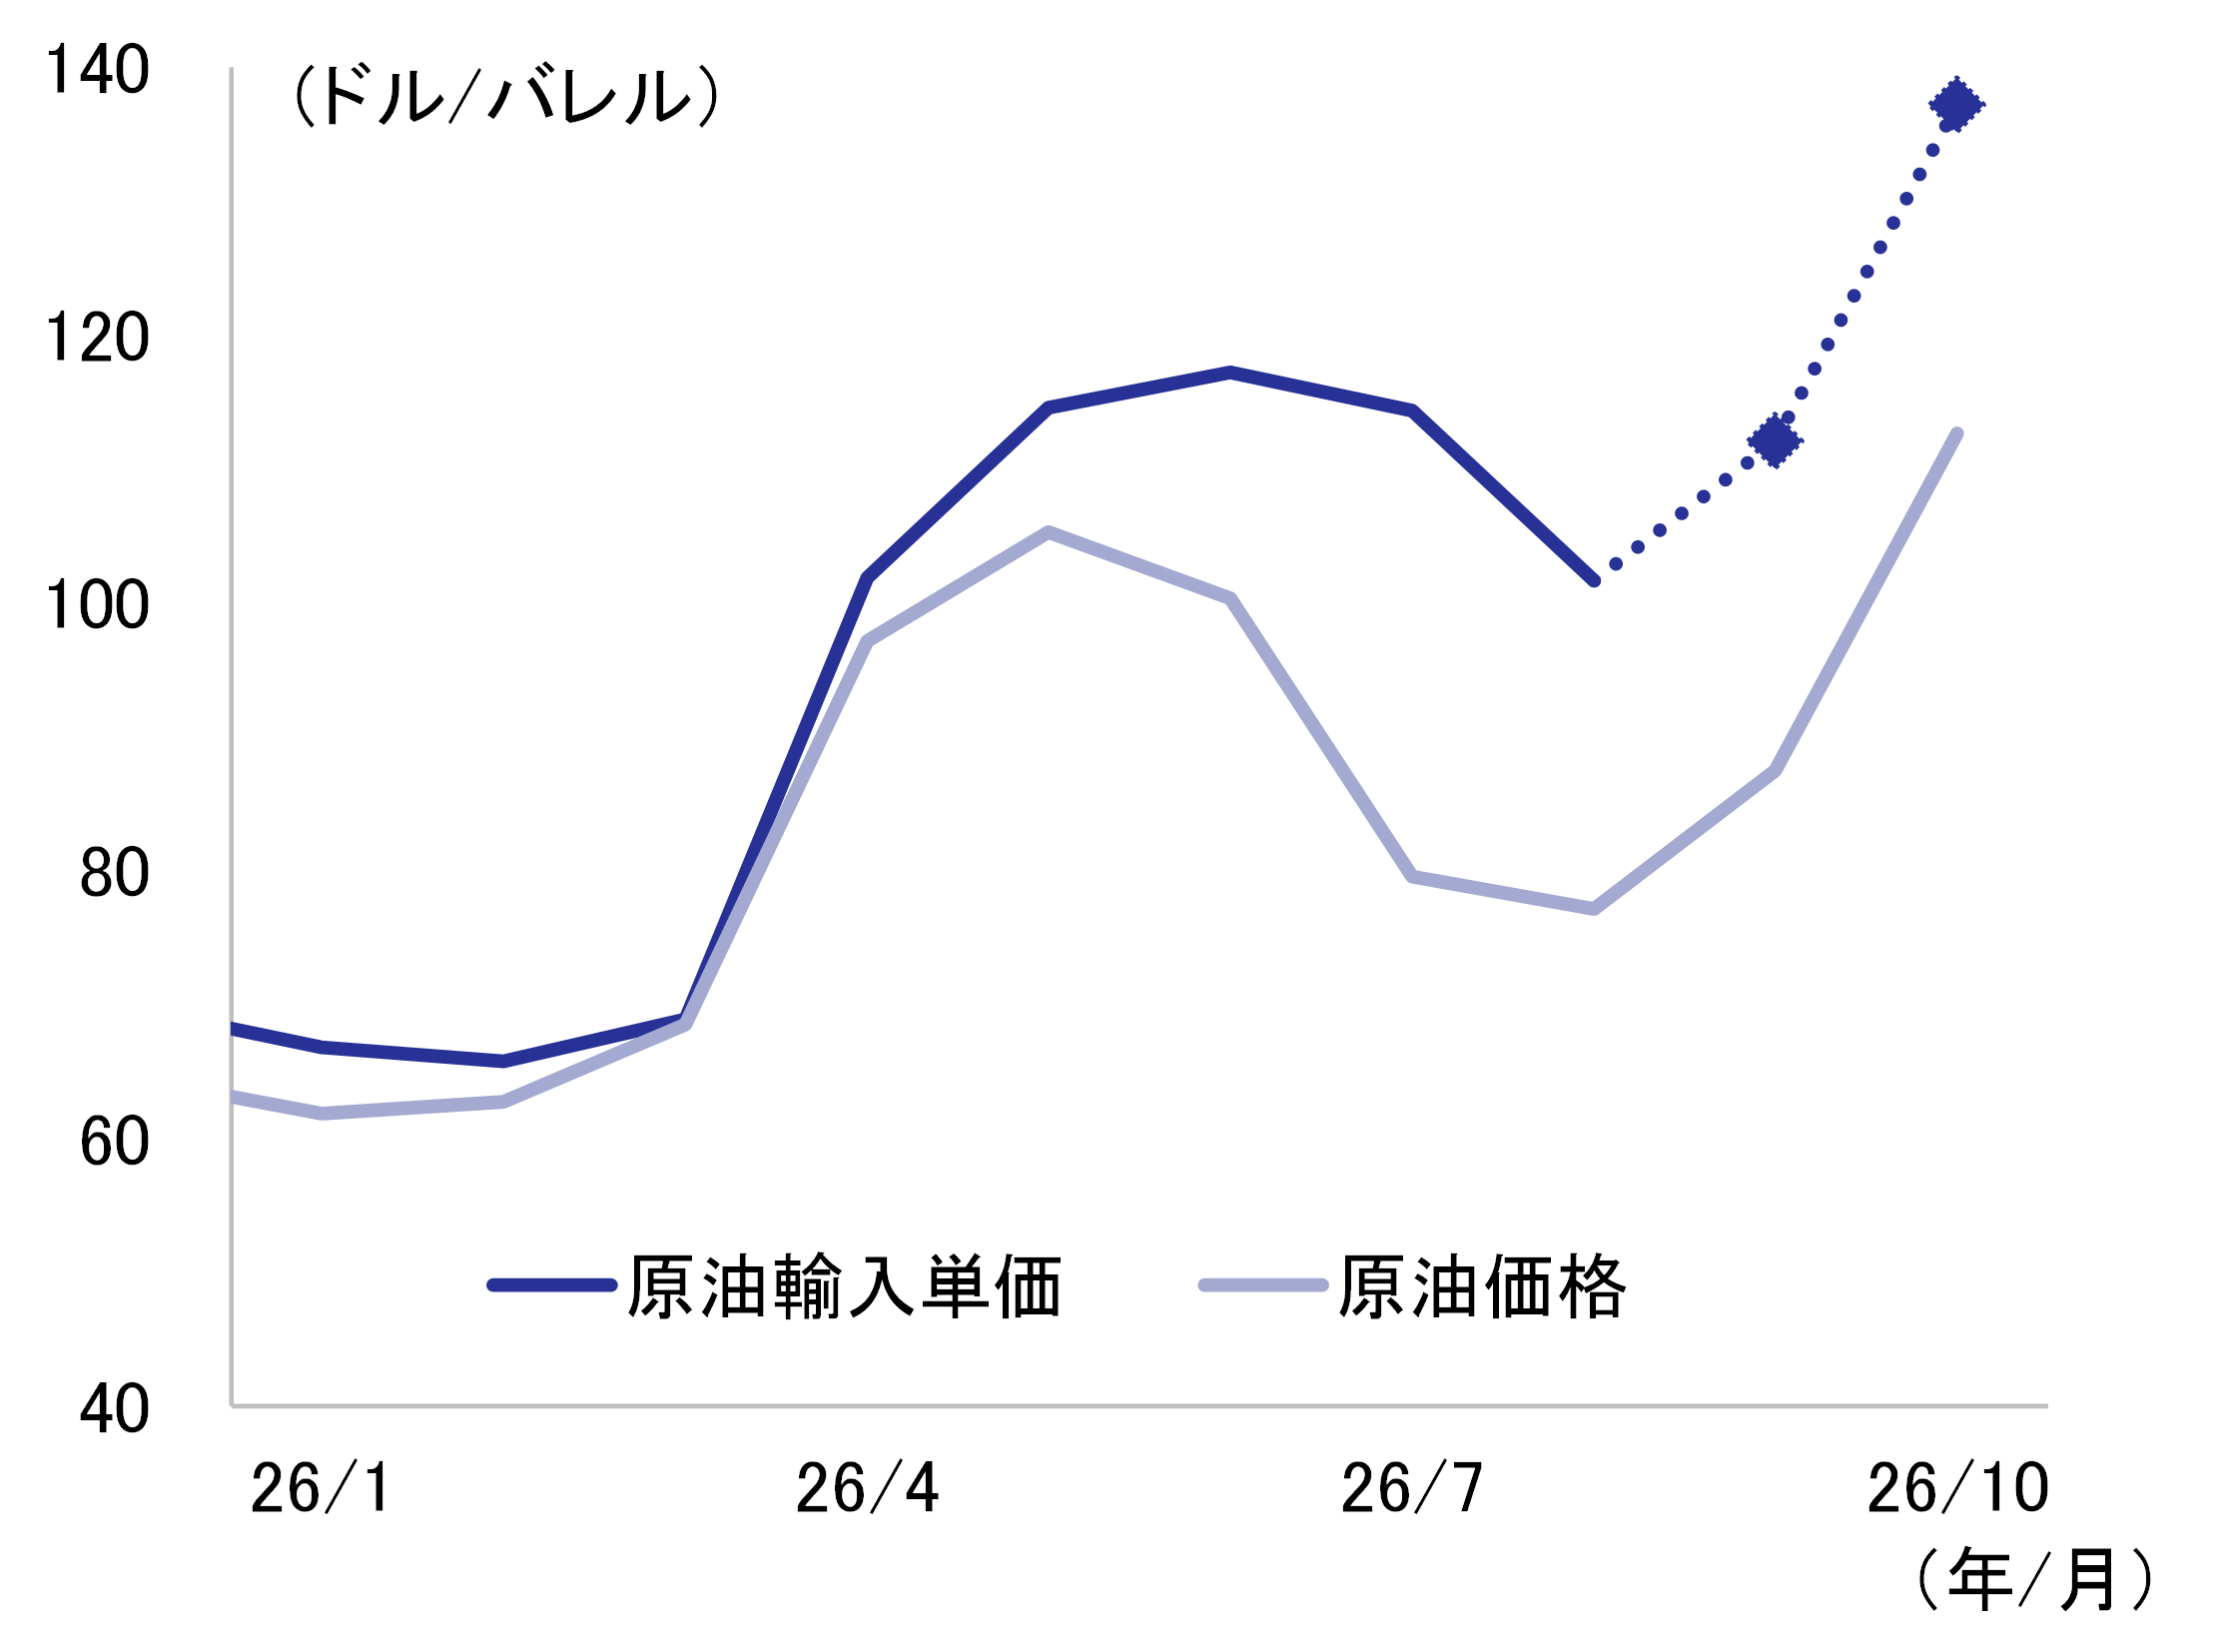
- (注)原油価格は1カ月先行、ドバイ原油価格を使用。なお、2026年3月のドバイ原油価格=2月のドバイ原油価格×3月のWTI原油先物の前月比の伸びとして試算。中東情勢悪化を背景に、3月はドバイ原油の価格形成機能が損なわれたと指摘されているため。原油輸入単価の破線部は見通し
- (出所)財務省「貿易統計」、IMF、LSEGより、みずほ総合研究所調査部作成
今後は日本の原油調達コストが上昇。企業間取引価格は反転加速を予想
原油価格の上昇に原油タンカー運賃の急騰が重なり、先行きの日本の原油輸入単価(単位量あたりの原油調達コスト)は一段と上昇する見込みだ3。中東産原油が日本に輸送されるまでには1~2カ月程度の期間を要するため、8月中旬以降の原油価格上昇・原油タンカー運賃上昇は10月以降の原油輸入単価を押し上げ、その後国内の企業間取引価格へと影響が波及していくと考えられる。足元の原油価格とタンカー運賃を踏まえると、10月の原油輸入単価は1バレル=約140ドル程度と、中東情勢悪化後で最も高い水準に上昇する可能性が高い(図表4)。この影響を輸入全体の平均価格(円建てベース)でみると、10月の伸びは前年比+29%程度と、中東情勢悪化後に最も輸入物価の伸びが加速した6・7月に迫る勢いになる計算だ。さらに、その後は、石油化学製品などの関連財を中心に、国内の企業間取引価格が上昇しよう。足元で上昇圧力が一服しつつある国内企業物価は再び加速し、11月頃に同+7%台の伸びになると予想する(図表5)。
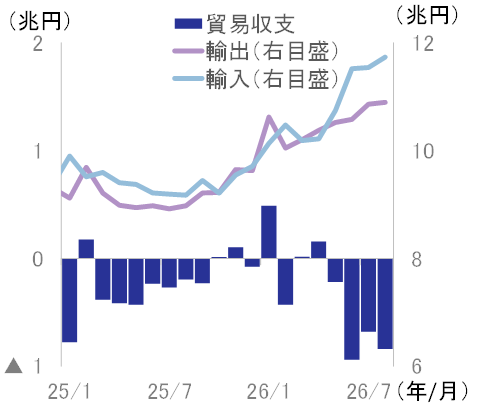
加えて、原油輸入金額が膨らんで貿易収支が悪化すれば、円安圧力が強まる可能性がある。原油の代替調達が進展した6月以降は1兆円に迫る貿易赤字が続いているが、特に10月以降は原油輸入単価が上昇するもとで本邦貿易赤字が拡大する公算が大きく、実需面からの円安圧力が強まりやすい(図表6)。足元の為替相場は、米国の利上げ観測を背景に円安に振れやすい地合いだ。そこに実需の動きが重なり、1ドル=160円を上回るようなドル高円安が進行すれば、輸入物価の上振れを通じて、国内企業物価の伸びが一層高まるリスクがある。
図表5 輸入物価(円建て)と国内企業物価
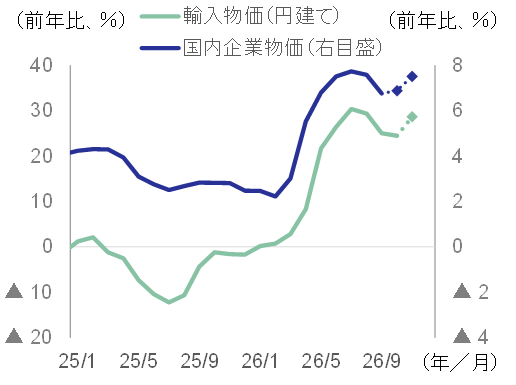
- (注)輸入物価は1カ月先行。破線部は見通し
- (出所)日本銀行「企業物価指数」より、みずほ総合研究所調査部作成
図表6 貿易収支
- (注)季節調整値
- (出所)財務省「貿易統計」より、みずほ総合研究所調査部作成
物価上昇圧力が長期化する場合は利上げペース加速も視野に
以上のように、当面の企業間取引価格に対しては押し上げ圧力が持続する公算が大きい。物価上昇圧力が長期化するほど消費者物価への価格転嫁姿勢も強まる可能性があるだけに、日銀は物価上振れに対する高い警戒レベルを維持することになろう。
仮に物価上振れリスクが大きく高まる場合には、連続利上げ・大幅利上げの可能性も排除できない。中東情勢の混乱が長期化し、27年以降も原油輸入単価が一段と上振れることが見込まれる場合、あるいは1ドル=160円を持続的に上回る水準まで円安が進展する場合には、連続利上げや大幅利上げのシナリオが現実味を帯びてくるだろう。
- 中立金利の水準は不透明であり、利上げの影響はタイムラグをともなって現れる。連続利上げ・大幅利上げによって意図せず金融引き締めに転じれば、経済へのマイナス影響が必要以上に強まるリスクがある。
- 中東情勢悪化以降で最初の利上げを決定した6月会合を振り返っても、日銀は川上の企業物価の加速を理由の一つとして利上げに踏み切っている。6月会合の声明文において日銀は、国内企業物価上昇率が前年比+6.3%(5月時点の速報ベース)に加速したことを踏まえ、「企業間取引におけるやや速いスピードでの価格転嫁が、消費者段階における幅広い品目の価格上昇に波及していく可能性がある」と評価した。
- 中東情勢悪化以降、日本の原油輸入単価は国際市況から大きく上振れている。背景として、主な代替調達先である米国産原油が需給ひっ迫の懸念等から値上がりし、割高になったことなどが挙げられる。経済産業省発表によると、秋口以降は中東産原油の調達が増加し、割高な米国産原油に対する依存度は低下すると見込まれるものの、本文記載のように中東産原油の輸送コストが大幅に高まっていることから、先行きも割高感の解消は見込みづらい。