中国政府が新規則を発表。住宅は予約販売から完成後販売にシフト
中国政府は8月28日、住宅販売制度と住宅ローン管理に関する新規則を発表した。新規の住宅不動産プロジェクトについて完成後販売の方式を促すほか、未完成物件の予約販売における住宅ローンの実行時期を物件引き渡し後に変更する。住宅の予約販売制度が不動産ディベロッパーの過度なレバレッジ追求による資金繰り悪化と、それに伴う住宅引き渡し遅延問題を引き起こしたことから、住宅販売モデルの転換を加速させる。
住宅都市農村建設部や中国人民銀行、国家金融監督管理総局などの関連省庁が一斉に通達や管理規定を公布した。住宅販売制度に関する通達では、①予約販売の代金(購入者が支払う頭金と銀行から振り込まれる住宅ローン)について住宅不動産プロジェクトごとの専用口座を通じた銀行側による資金管理を強化すること、②新たに不動産用地や建設許可を取得するプロジェクトに対して「完成物件での販売を優先的に選択」させ、建設許可を取得済みの新規プロジェクトについても完成物件での販売を奨励すること、③住宅不動産プロジェクトごとに会社を設立し、メインバンクを選定して開発資金の融資を受けること、などの方針を示した。一方、住宅ローンの新たな管理規定には、予約販売における住宅ローンについて「厳格にプロジェクト竣工届出後に実行しなければならない」と明記したほか、これまで最長30年とされてきた住宅ローンの借入期間を40年に変更することを盛り込んだ。
「保交房」に一定のメド。ディベロッパーの法的整理が進む可能性も
中国の不動産市場はこれまで、ディベロッパーが物件の竣工を待たずに販売を開始する予約販売方式が一般的であり、住宅ローンも購入者が予約購入した時点で実行され、返済義務が生じる慣行となっていた。予約販売には、購入者にとって不動産価格の値上がり前に物件を確保できるメリットが、ディベロッパーにとって不動産開発に投じた資金を早期に回収できるメリットがあった。
しかし、財務レバレッジの追求による収益の最大化を狙うディベロッパーは、回収した予約販売代金を新たな不動産開発用地の獲得や不動産とは関係のないビジネスへの投資に流用し、事業を急拡大させた。その実態は自転車操業であり、市場の過熱を懸念した中国政府が2021年にディベロッパーへの資金調達規制(いわゆる「3つのレッドライン」)を正式導入するとたちまち資金繰りに行き詰まり、社債の債務不履行(デフォルト)が頻発する。ディベロッパーの信用力が低下したところにゼロコロナ政策の強化が追い打ちをかける形で販売が急減し、ディベロッパーの資金繰りが一段と悪化したことで建設工事の進捗が滞り、2022年に入って予約販売済み物件の引き渡し遅延が深刻化する。
ここに至って予約販売のデメリットが明らかとなる。すなわち、物件引き渡しリスクを負担するのは購入者であり、たとえ遅延しても住宅ローンの返済を続けなければならないことである。事態を重く見た中国政府は、「保交楼(予約販売済み未完成物件の引き渡し保証。「保交房」も同じ)」のスローガンを掲げ、ディベロッパーの資金繰り支援に乗り出す。2024年1月には、当局が融資適格と判断した不動産開発プロジェクトをまとめたホワイトリストを作成し、各銀行がこのリストに基づいてディベロッパーに資金を融通するスキームを構築して、問題の解消を急がせたのである。
中国政府がこのタイミングで新規則を発表した背景には、この「保交房」に一定のメドが付いたと判断したことがあるとみられる。事実、国務院の李強首相は2026年3月の全人代における政府活動報告で「『保交房』の任務は全面的に完成した」と宣言している。また、見逃せない動きとして、広東省広州市の中級人民法院(地方裁判所)が8月21日、実質的に経営破綻している某ディベロッパーについて、債権者による清算の申し立てを受理したことが挙げられる。
デフォルトを起こした不動産ディベロッパーの多くはこれまで、倒産によって債務の返済や予約販売物件の引き渡し、建設業者への代金支払いなどの義務・責任を放棄することが許されず、債権者から債務の減免や返済猶予の合意を得つつゾンビ化した状態で経営を続けてきた。ディベロッパーの破綻が相次げば、不良債権問題の深刻化によって金融システムが動揺するリスクを招くだけでなく、予約販売物件の引き渡しが困難となって社会問題に発展したり、下請け業者の連鎖倒産で景気が急激に冷え込む可能性もあったからである。
今回の動きは、清算の申し立てを裁判所が「受理」しただけではあり、実際に清算が進むのかはなお予断を許さないが、中国政府がディベロッパーの法的整理を前に進める意思を示したとみることもできる。今後、清算手続きが順調に進むのか、他のディベロッパーについても同様の動きが広がるのかを注意深く見守る必要があろう。
住宅販売モデル転換の社会的意義は大きいが、不動産市況への影響は軽微
では、住宅販売モデルの転換は不動産市場にどのような影響を与えるであろうか。その前にまず、不動産市場の現状を整理しておきたい。
資金調達規制の強化をきっかけとした不動産不況は6年目に突入した。中国の不動産市場規模(販売金額)は2021~25年にかけて半分に縮小し、販売面積や開発投資額は4割、新規着工面積に至っては7割も減少した(図表1)。2026年も不況脱却の兆しは見えず、1~8月の販売面積は前年比▲12.1%、開発投資額は同▲19.9%と低迷が続いている。開発投資の先行指標とされる不動産開発向け銀行貸出も同▲33.3%となっており、ディベロッパーにとって資金繰りが厳しい状況は変わっていない。
図表1 不動産指標(年次)
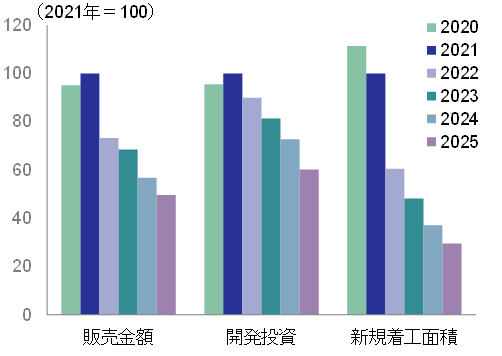
- (出所) 中国国家統計局、CEICより、みずほ総合研究所調査部作成
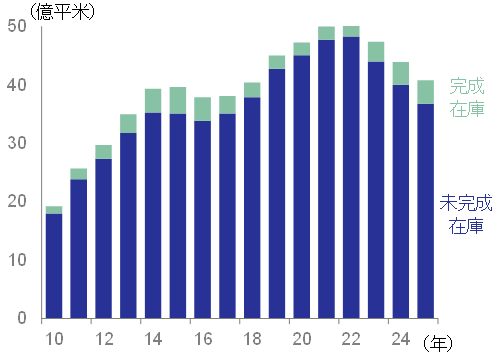
販売が大きく落ち込んだことで、市場には過剰な在庫が積み上がっている。みずほ総合研究所調査部の試算によれば、建設中の物件を含む中国の住宅在庫(商用およびオフィス用を除く)は2025年末時点で40.8億平米に達する(図表2)。2025年の住宅販売面積が7.3億平米であったことから、新規着工がゼロになると仮定しても在庫をすべて消化するのに5年以上かかる計算である。中国政府は2024年5月、地方政府による住宅在庫の買い取り策を発表し、同年10月には地方政府が専項債(特別債)の発行で得た資金を買い取りに使うことも容認したが、在庫の消化は遅々として進んでいない。
図表2 住宅在庫
- (出所) 中国国家統計局、CEICより、みずほ総合研究所調査部作成
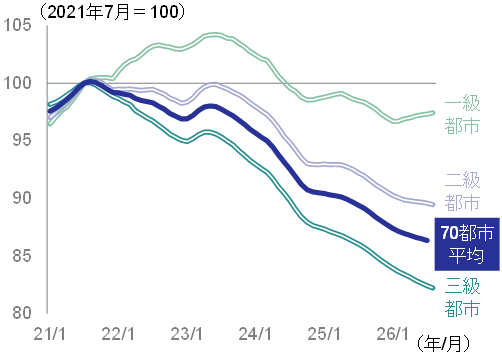
住宅価格(主要70都市平均)は2021年7月のピーク時から新築で▲14%、中古で▲23%下落し、全体として下落傾向に歯止めがかかっていない。ただ、図表3のとおり、底堅い需要のある大都市(一級都市:北京、上海、広州、深圳)と膨大な在庫を抱える地方都市(二級都市:各省の省都。三級都市:省都以下の主要都市)で二極化が顕著になっている。特に上海は堅調で、その新築住宅価格は2021年7月から+24%も上昇している。とはいえ、その堅調さは資産としての不動産保有の魅力を有する一部の都市に限ったものであり、市況の回復が地方都市にまで広く波及する様子はうかがえない。
図表3 新築住宅価格
- (出所) 中国国家統計局、CEICより、みずほ総合研究所調査部作成
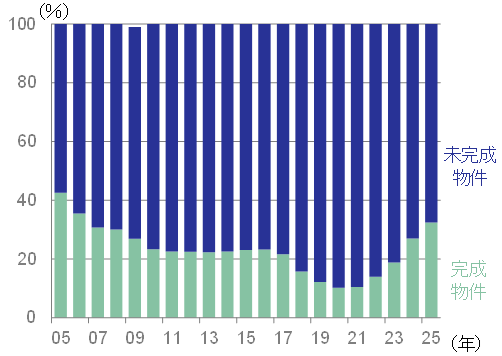
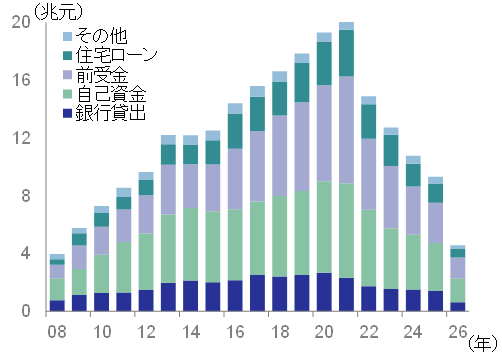
住宅引き渡し遅延問題の発生以降、引き渡しリスクのない完成物件の購入が増加しつつあるが、予約販売は2025年時点でも依然として住宅販売面積全体の6割超を占めている(図表4)。住宅販売モデルの転換、すなわち予約販売から完成後販売への移行と予約販売における住宅ローン実行の後ろ倒しは、住宅購入者の物件引き渡しリスクを大幅に軽減することになり、消費者保護の観点からもその社会的意義は非常に大きいといえる。しかし、これに伴ってディベロッパーの資金繰りはより厳しいものとなる。ディベロッパーの資金調達に占める販売代金(頭金などの前受金と住宅ローン)の比率は4割を超えているからである(図表5)。このため、短期的には新規の開発(土地の取得や新規着工)が減少する可能性が高い。ただ、新規則は完成後販売を全国一律に「強制」するのではなく、あくまで「優先的に選択」させるとしていることから、地方によってはディベロッパーの資金繰りにも配慮した柔軟な対応がとられる可能性もある。
図表4 住宅販売に占める完成物件と未完成物件
- (出所) 中国国家統計局、CEICより、みずほ総合研究所調査部作成
図表5 不動産ディベロッパーの資金調達
- (注) 2026年は1~8月の累計
- (出所) 中国国家統計局、CEICより、みずほ総合研究所調査部作成
新規制が不動産市況に与える影響は、住宅ローンの最長借入期間の延長が新たな需要を掘り起こすとしても、軽微であろう。不動産不況を脱するためには、過剰在庫の消化とディベロッパーの法的整理、不良債権の処理を着実に進め、市場を健全な状態に戻すことが不可欠といえるが、それにはまだ相当の時間を要するものとみられる。
[参考文献]
月岡直樹(2024a)「中国は「バズーカ」を放ったのか ~習近平政権による直近の経済対策を評価する~」Mizuho RT EXPRESS(11月13日)
月岡直樹(2024b)「中国が住宅在庫の買い取り策を発表 ~金融支援のみで規模もインパクトに欠く~」Mizuho RT EXPRESS(5月27日)