9月中旬時点の「みずほGDPナウ」は7~9月期GDPを前期比+0.54%と予測
みずほ総合研究所では景気動向をタイムリーに把握するべく、浦沢(2023)等を参考にGDPナウキャスティングに取り組んできた。これを「みずほGDPナウ」と呼称することとし、太田他(2024)ではデータドリブン予測である「みずほGDPナウ」が民間予測平均並みの予測精度を確保できることを示した。その上で、酒井他(2024)をはじめとして、月次経済指標を用いたGDPナウキャスティングの結果を紹介してきたところである。
本稿では9月中旬時点までに得られる月次経済指標を用い、「みずほGDPナウ」による7~9月期GDPの予測結果を紹介する。予測に用いたデータは、7月分の鉱工業生産、消費活動指数、所定外労働時間、消費財出荷指数、第3次産業活動指数、8月分の中小企業景況調査(売上げ見通しDI)である。図表1には、予測に使用した各月次経済指標の推移を示している。
図表1 各月次経済指標の推移
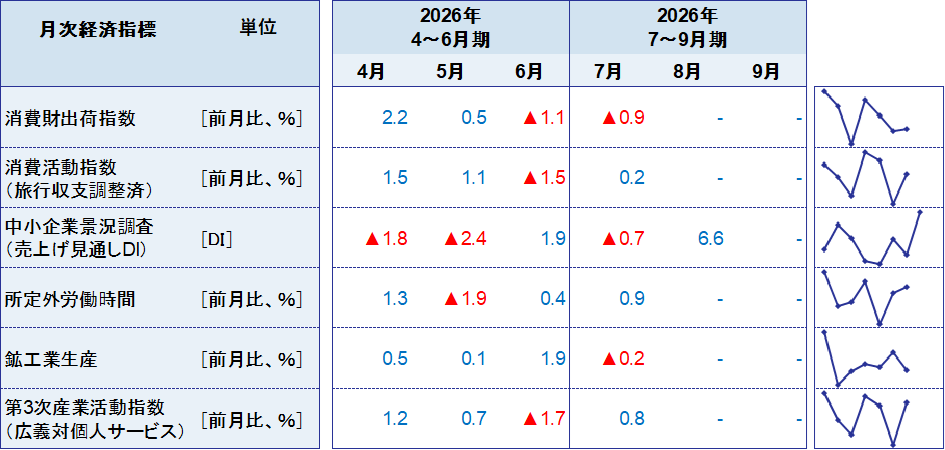
- (注)青字は改善、赤字は悪化を示す
- (出所)経済産業省「鉱工業指数」「第3次産業活動指数」、厚生労働省「毎月勤労統計調査」、日本政策金融公庫「中小企業景況調査」、日本銀行「消費活動指数」より、みずほ総合研究所調査部作成
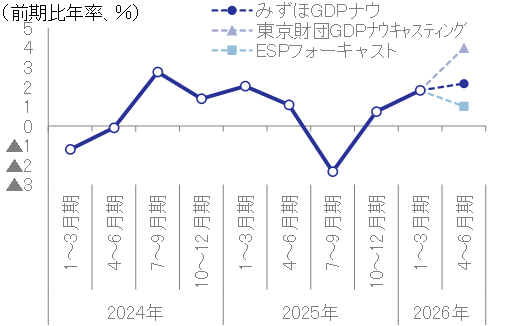
モデルによる9月中旬時点における7~9月期実質GDP成長率の予測値は、図表2のとおり前期比+0.54%(年率+2.17%)と、高い伸びを示す結果になった。他機関による予測では、東京財団政策研究所による9月14日時点のナウキャスティングが同+0.98%(年率+3.99%)と、大幅プラスを予測している。一方、日本経済研究センターが公表した9月のESPフォーキャスト調査(回答期間:2026年9月2日~9月9日、回答者37名)における民間予測値平均は前期比年率+0.25%と、「みずほGDPナウ」の予測値対比で小幅な伸びにとどまっている。7~9月期実質GDP予測値については、データドリブン予測値と民間コンセンサスが大きく乖離していると言えよう。
両者の乖離は、景気判断の違いというよりも、GDP統計上のテクニカル要因による部分が大きいとみられる。4~6月期には、中東情勢悪化を背景に原油・ナフサ輸入が大幅に減少したほか、石油化学製品の供給途絶懸念から幅広い企業で在庫積み増しの動きが生じた。やや直感に反するが、いずれもGDPに対しては押し上げ要因となる。そのため、4~6月期GDPは前期比+0.36%(年率+1.45%)とプラス成長になったものの、成長率が示すほど景気の実態は強くなかったとみるのが自然であろう。反対に、7~9月期については、4~6月期の反動で輸入増・在庫減の動きが顕在化し、GDPには一定の下方圧力がかかる可能性がある。多くの民間エコノミストが保守的な見方をしているのは、こうしたテクニカルな要因が考慮されているためだと考えられる。なお、みずほ総合研究所でも、7~9月期GDPは横ばい圏の伸びにとどまるとみている。詳細については、服部直樹「年率+1.4%と1次速報から小幅に上方修正(4~6月期2次QE)」(2026年9月8日)を参照されたい。
景気実態は改善方向。今後民間予測値が上方修正される可能性にも留意
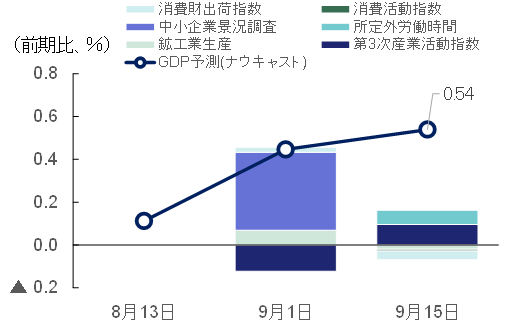
データドリブン予測はテクニカル要因を反映しにくい傾向がある反面、より景気実態に近い動きを捉えているとみられる。「みずほGDPナウ」による7~9月期のGDP(1次速報値)の予測にあたっては、9月中旬までに公表された月次経済指標を使って予測値を2回更新した。図表3では、予測値の更新過程と各月次経済指標の寄与度を示している。予測値上昇の主因は、8月の中小企業景況調査(売上げ見通しDI)が高水準となったことである。要因としては、中東危機に起因する供給網混乱の緩和や旺盛なAI・データセンター関連需要が企業活動を押し上げていることが考えられる。また、鉱工業生産指数も予測値の押し上げに寄与した。やはり、半導体製造装置などのAI・データセンター関連製品が好調であるほか、中東情勢悪化の影響で3・4月に落ち込んだ石油化学製品の回復傾向が続いている。
図表2 各機関の実質GDP成長率予測値
- (出所)内閣府「四半期別GDP速報」、東京財団政策研究所「GDPナウキャスティング」、日本経済研究センター「ESPフォーキャスト調査」等より、みずほ総合研究所調査部作成
図表3 予測値の改定過程と各経済指標の寄与度
- (注)モデル予測値は、各時点で知り得るデータを用いて推計した実質GDP成長率予測値。棒グラフは予測値に対する各経済指標の寄与度を示す。「みずほGDPナウ」は各経済指標の結果を公表前に予測しており(モデル予測値)、寄与度はモデル予測値と実績値の乖離幅から計算される。なお、各経済指標の確報を受けて指標が改定された場合も寄与度に反映される
- (出所)内閣府等より、みずほ総合研究所調査部作成
以上のように、原油やナフサの輸入増、企業の在庫調整といった動きから、GDP統計上の7~9月期成長率は低い伸びに抑えられるとみている。ただし、「みずほGDPナウ」が示すとおり、足元の景気実態は4~6月期対比で緩やかな改善傾向にある。総じて企業部門の回復を示す指標が多く、特に鉱工業生産は8月の生産予測指数(補正値ベース)が前月比+3.1%となるなど、好調の持続を示唆している。石油化学製品における在庫復元の動きが続く可能性も考慮すれば、民間エコノミストによるGDP成長率予測値は今後上方修正されるかもしれない。
次回の「みずほGDPナウ」については、8月分の鉱工業生産や消費活動指数の結果等を踏まえて7~9月期GDPのリアルタイム予測に取り組むこととし、10月中旬頃のレポート発刊を予定している。中東情勢悪化やAI・データセンター投資増の影響が入り組む中、ナウキャストによる景気動向の把握はより重要なものとなるだろう。
[参考文献]
浦沢聡士(2023)「GDPナウキャストと景気判断~景気判断実務におけるGDPナウキャストの活用に向けて~」、内閣府経済社会総合研究所「経済分析」第208号
太田晴康・仲山泰弘・酒井才介・松浦大将・越山祐資・西野洋平(2024)「「みずほGDPナウ」の推計~DFMを用いた日本のGDPナウキャスティング~」、みずほリサーチ&テクノロジーズ『みずほインサイト』、2024年8月30日
酒井才介・西野洋平・太田晴康・仲山泰弘(2024)「「みずほGDPナウ」で見る景気動向~9月中旬時点で7~9月期GDPは前期比+0.0%と推計~」、みずほリサーチ&テクノロジーズ『Mizuho RT EXPRESS』、2024年9月19日
服部直樹(2026)「年率+1.4%と1次速報から小幅に上方修正(4~6月期2次QE)」、みずほ総合研究所『QE解説』、2026年9月8日
- ステップワイズ法により使用データを採択した。詳細は太田ほか(2024)を参照されたい。今後のモデルの予測精度のパフォーマンス評価等を踏まえ、採択するデータについては見直しを行う可能性がある。
- 太田他(2024)で示した枠組みと同様、図表2の折れ線が各時点における実質GDP成長率の予測値であり、月次の経済指標が新たに公表されたり改定されたりすることで予測値が更新される。棒グラフは、予測値の改定幅、すなわち前回予測との差を各月次経済指標で寄与度分解したもので、寄与度を合計するとモデル予測値の改定幅と一致する。なお、「みずほGDPナウ」は各月次経済指標についても公表前に予測値を計算しており、各指標の寄与度はモデル予測値と実績値の乖離から計算されることから、寄与度の符号は経済指標の変化の方向とは必ずしも一致しない。