エネルギー価格の押し上げにより、足元でインフレ率が上昇している。さらに、エネルギー・食品を除くその他財で値上げの動きが広がり始めている。今後は、食品でも値上げが加速するとみられ、電気ガス補助の効果が剥落する年度末には、インフレ率が3%程度まで上昇する可能性がある。
インフレ率が3カ月連続で加速。エネルギーが前年比上昇率を押し上げ
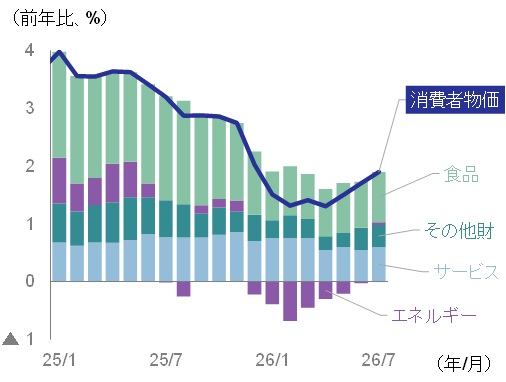
7月のインフレ率(消費者物価上昇率)は前年比+1.9%と、3カ月連続で加速した(図表1)。最大の加速要因はエネルギーだ。ガソリン価格は補助金によって3月末以降1リットル170円程度に抑制されているものの、前年比ベースでは、昨年4~6月にガソリン価格が下落したことが影響し、足元でマイナス幅が縮小した。電気・ガス料金については、今年初めに実施された電気・ガス料金支援の終了に加え、原油高の影響がタイムラグを伴って徐々に価格に反映され始めたことが、インフレ加速に影響している。足元の3カ月間は、エネルギーだけで物価全体が0.35%押し上げられた計算だ。
当面は、今夏の電気ガス料金補助(7~9月)の効果が抑制要因となる1ものの、エネルギー価格の伸びは年度末にかけて再び高まるだろう。エネルギー価格の水準が7月以降横ばいで推移すると仮定し、エネルギー価格の前年比変化率がインフレ率をどの程度押し上げるかシミュレーションすると、2026年初めの電気・ガス支援の反動もあり、2027年1~3月のインフレ率を平均0.7%Pt程度押し上げると試算される(図表2)。足元で原油価格が再び上昇していることを考慮せず、エネルギー価格の横ばい推移を想定した控えめな見積もりでも、エネルギー価格の加速だけで2%台半ばまでのインフレ加速が示唆される2。
図表1 インフレ率の推移
- (出所)総務省「消費者物価指数」より、みずほ総合研究所調査部作成
図表2 エネルギー価格のシミュレーション
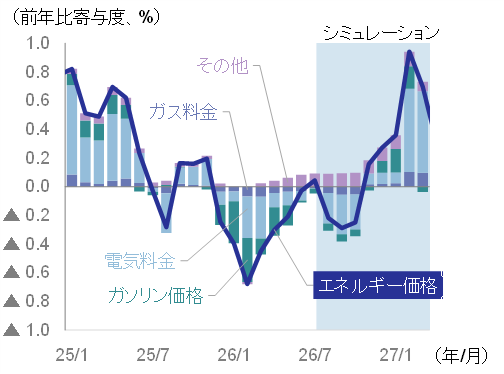
- (注)次の①~③を想定したシミュレーション。①エネルギー価格が7月以降横ばい推移、②ガソリン価格は170円/Lに抑制する補助が2026年度末まで継続、③2026年7~9月の電気ガス補助は政府公表値を基に想定
- (出所)総務省「消費者物価指数」より、みずほ総合研究所調査部作成
原油高等の影響は中間投入コストの上昇を通じて幅広い品目に波及
エネルギー以外の品目でも、徐々に価格上昇圧力が強まっている。原油・ナフサ高を背景に、サプライチェーン川上の企業間取引では、石油化学系基礎製品やそれを原料とする合成樹脂、プラスチック製品などが大幅に値上がりしている。実際、企業間で取引される中間原料や素材等の価格指数を合成した「中間投入コスト」をみると、原油価格が大幅に上昇した今春以降、伸びが大きく高まっている(図表3、中間投入コストは3カ月先行)。こうした中間投入コストの上昇は、川下への価格転嫁を通じてインフレ率の押し上げ要因となる。
消費財への価格転嫁はすでに進みつつあり、洗剤などの家事用消耗品をはじめとした様々な品目の価格が上昇している。図表4は、3カ月前と比べて価格上昇が加速した品目の割合から、減速した品目の割合を引いた「価格モメンタム」を示している。「食品」、エネルギー・食品を除く「その他財」に加え、その他財のうち日用品などの「非耐久財」を掲載している。これをみると、その他財、とりわけ非耐久財で価格モメンタムが急上昇しており、値上げの動きが加速し始めたことが示唆される(図表4)。
また、食品の価格モメンタムも上昇している。帝国データバンクの調査によれば、食品の値上げ品目数は今後さらに増加する見込みだ(図表5)。同調査の値上げ要因を尋ねた設問(複数回答)では、約9割が原材料価格の上昇を、6割超が包装・資材費や物流費、エネルギーコストの上昇を値上げの要因と回答している。包装・資材にはプラスチック製品など石油由来の製品が多く使われるほか、物流費も燃料価格の影響を受ける。エネルギー・食品を除くその他財と同様に、原油・ナフサ高に伴うコスト上昇が食品価格にも波及し始めていると考えられる。こうした値上げが顕在化する秋以降は、食品価格全体に相応の押し上げ圧力が生じる見込みだ。
個々の品目の価格上昇によるインパクトは限定的だが、幅広い品目の値上がりが同時進行することで、インフレ率を相応に押し上げる圧力になる。当面は中間投入コスト上昇の影響が続くとみられることから、日用品や食品等の幅広い財の価格上昇によって、インフレ圧力が高まる可能性が高いとみている。
図表3 中間投入コストとインフレ率
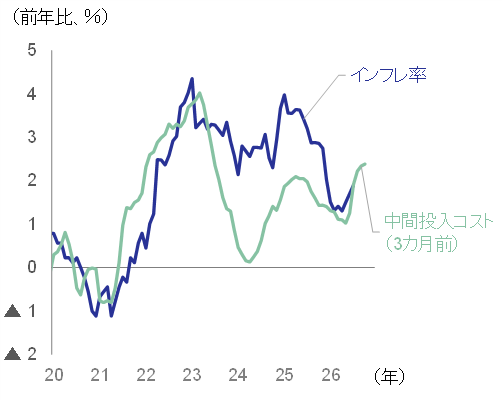
- (注)中間投入コストは、産業連関表の中間投入ウェイトと国内企業物価指数および企業向けサービス価格指数から算出した部門別中間投入コストをCPIウェイトで加重平均して算出
- (出所) 総務省「消費者物価指数」、「産業連関表」、日本銀行「企業物価指数」、「企業向けサービス価格指数」より、みずほ総合研究所作成
図表4 価格モメンタム
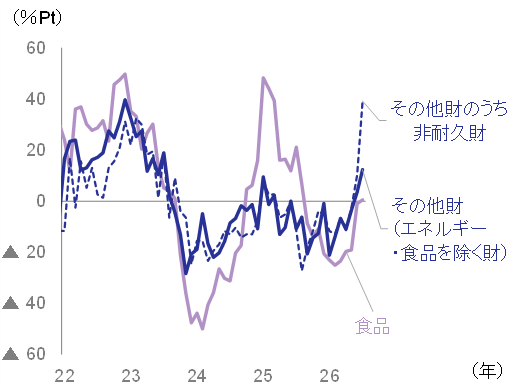
- (注)前年比変化率が3カ月前より上昇(加速)した品目数の割合から前年比変化率が3カ月前より低下(減速)した品目数の割合を引いた値。プラス(マイナス)幅が拡大している場合は、加速(減速)している品目の割合が増えていることを示している
- (出所)総務省「消費者物価指数」より、みずほ総合研究所調査部作成
インフレ率は年度末にかけて3%程度まで上昇する見通し
以上を踏まえ、今後のインフレ率の展望をまとめる。上昇局面に転じたインフレ率は、8月から10月にかけて、電気ガス料金補助の効果で一時的に押し下げられる見通しである。ただし、その間も、本稿で述べた通り、中間投入コストの上昇が非耐久財を中心とした財価格へ転嫁されるほか、食品についても原材料費や包装・資材費、物流費の上昇を背景に値上げが加速する可能性が高い。11月以降は電気ガス料金補助の効果が剥落し、エネルギー価格による押し上げ圧力が再び強まることから、インフレ率が大きく押し上げられる見通しだ。春先から続く原油高が国内物価に波及することによって、インフレ率は2027年1~3月期にかけて3%程度まで上昇するとみている。
図表5 食品の値上げ品目数と食品価格
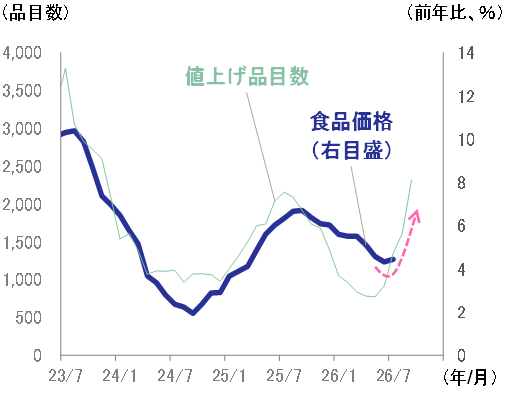
- (注)食品の値上げ品目数は過去6カ月平均値
- (出所)帝国データバンク「食品主要195社 価格改定動向調査(2026年8月)」、総務省「消費者物価指数」より、みずほ総合研究所調査部作成
[参考文献]
井上淳(2026)「原油高で再燃するインフレリスク-100ドルの原油価格が続けば4%インフレの懸念-」、みずほ経済インサイト、2026年5月11日
井上淳・池田亮平(2026a)「日本の食品インフレの行方-上昇ペースは鈍化するが、物価押上げ圧力は残存-」、みずほインサイト、2026年1月29日
井上淳・池田亮平(2026b)「原油下落でも26年後半にはインフレ再加速へ-原油高・ナフサ高の価格転嫁が食品価格に波及-」、みずほインサイト、2026年7月15日
帝国データバンク(2026)「『食品主要195社』価格改定動向調査(2026年9月)」2026年8月31日
- 政府は7~9月使用分の電気ガス料金を対象に補助を実施している。同料金が請求される8月から10月にかけては、平均0.3%Pt程度のインフレ率の押し下げ効果が見込まれる。
- なお、エネルギー価格の上昇を受け、今後政府が追加的な物価高対策を講じる可能性もある。例えば、2027年1~3月に前年の冬と同程度の補助が実施されると想定しても、このまま原油価格が高止まりする場合は、エネルギー価格の上昇(前年比プラスの推移)を抑制できない可能性がある。