9月会合で1.25%への追加利上げが実施される見込み
9月17・18日に開催される金融政策決定会合において、日本銀行は、政策金利を現在の1.0%から1.25%へ引き上げる見込みだ。本稿執筆時点では、金融市場で9月の0.25%Pt利上げがほぼ100%織り込まれているほか、9月8日には一部メディアで日銀が追加利上げを行う方針であることが報じられた。
9月会合で追加利上げが実施されれば、2024年3月のマイナス金利解除から数えて、今次利上げサイクルにおける6回目の利上げになる(図表1)。日銀はこれまで、平均して半年強に1回のペースで利上げを行ってきたが、今回は、前回利上げが決定された6月会合から3カ月しか経っておらず、利上げ間隔が約半分にペースアップする格好だ。それだけ、中東情勢の影響や円安などを通じた物価上昇圧力に対処する必要性が高まってきたということだろう。
図表1 日本銀行の政策金利
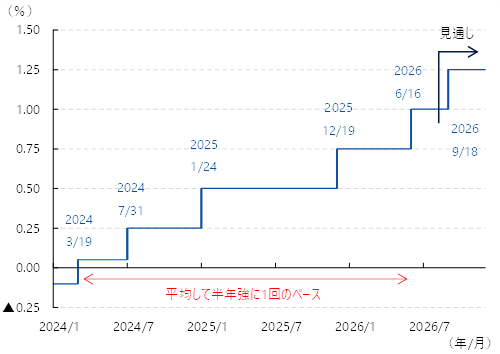
- (注)2024年3月19日より前は補完当座預金制度適用利率、以後は無担保コールレート翌日物の誘導目標。2024年3月19日~7月30日は0~0.1%のレンジ
- (出所)日本銀行より、みずほ総合研究所調査部作成
本稿では、9月会合で政策金利が1.0%から1.25%へ引き上げられた場合の、家計・企業への影響を試算した1。結論を先取りすると、家計・企業それぞれの属性別(家計は年齢別や負債保有の有無別、企業は規模別)に見た特徴は、筆者がこれまでに何度か実施してきた利上げ影響の試算から大きく変わっていない。ただ今回は、前回6月の利上げ時に比べると、利上げ前後における長期金利の上昇幅が異なると想定されることから、家計・企業それぞれの全体的な影響の幅が前回6月の試算(服部(2026))と異なる結果になっている2。
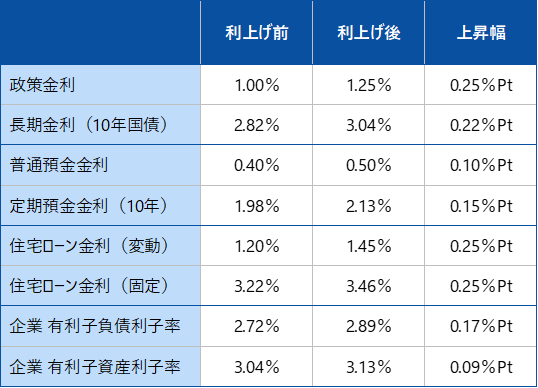
まず、今回9月の利上げ前後における様々な金利の想定を確認しよう(図表2)。政策金利に連動する傾向がある普通預金金利と住宅ローン変動金利の上昇幅は、どちらも前回利上げと同様の想定を置いた。すなわち、普通預金金利は0.1%Pt上昇(0.4%→0.5%)、住宅ローン変動金利は0.25%Pt上昇(1.20%→1.45%)である。
図表2 各種金利の実績と試算前提
- (注)「利上げ前」は政策金利1.0%に対応する期間、「利上げ後」は政策金利1.25%に対応する期間の筆者想定値。預金金利は日本銀行集計値、住宅ローン変動金利は主要都市銀行における新規借入金利(優遇幅適用後)、同固定金利はフラット35金利の最低値。企業の有利子負債・資産利子率は全規模・全産業(除く金融・保険業)の値
- (出所)日本銀行、財務省、各種金融機関、住宅金融支援機構より、みずほ総合研究所調査部作成
長期金利(10年国債利回り)については、今回利上げ前後の上昇幅を0.22%Pt(2.82%→3.04%)と想定した。前回利上げ前後では0.52%Ptの上昇を想定していたが、今回は長期金利がそこまで大きく上がらないとの見立てだ。日銀の利上げが進展するにつれて、先行きの過度な物価上昇リスクが小さくなり、長期金利の上昇圧力が徐々に和らぐとの見方が背景にある。ただし、これはあくまでも現時点における筆者の想定であり、実際には金融市場の動向によって違った値になりうる点に注意が必要だ。
これを受けて、長期金利に連動する傾向がある定期預金金利(10年物)と住宅ローン固定金利も、上昇幅の想定を前回利上げ時に比べて縮小させた。今回の想定では、定期預金金利の上昇幅を0.15%Pt(前回想定:0.61%Pt)、住宅ローン固定金利の上昇幅を0.25%Pt(前回想定:0.98%Pt)とした。
企業関連の金利の想定では、有利子負債利子率の上昇幅を0.17%Pt(前回想定:0.39%Pt)、有利子資産利子率の上昇幅を0.09%Pt(前回想定:0.20%Pt)とした。これらの金利はどちらも長期金利に沿って動く傾向があり、前回に比べて上昇幅の想定が小さくなっている。なお、本稿の有利子負債・資産利子率は、企業が各時点で直面する特定の調達・運用金利水準ではなく、企業全体の有利子負債・資産残高と支払・受取利息等の関係から逆算した平均金利である。したがって、過去の低金利時代の影響が一部残っていると考えられ、いま企業が直面する金利は本稿の有利子負債・資産利子率より高い可能性がある。
家計への影響は全体で年間0.4兆円、世帯当たり年間0.6万円のプラス
これらの想定に基づいて、9月の追加利上げによる家計への影響を試算すると、家計全体ではプラス・マイナス効果の差し引きで年間+0.4兆円になった。内訳を見ると、プラス面では普通預金の利子収入増が+0.7兆円と引き続き大きい一方、長期金利上昇の影響を受けやすい定期預金の利子収入増3(+0.2兆円)のプラス幅が小さく、家計全体のプラス影響が前回利上げ時の試算結果(+1.0兆円)に比べて縮小している。なお、本試算は利上げに伴う金利影響の把握を目的としているため、株式配当収入の増加については考慮していない。
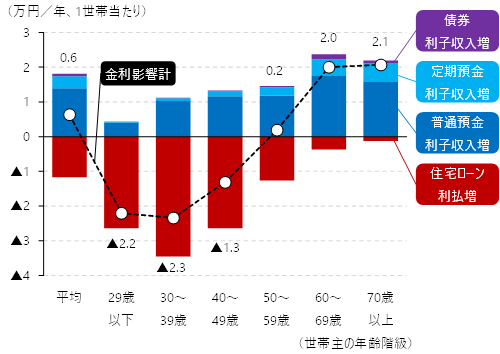
家計全体への影響を1世帯当たりに換算すると、二人以上世帯全体の平均で年間+0.6万円になった(図表3)。冒頭で指摘したように、年齢階級別の傾向はこれまでの試算と変わらず、若年世帯がマイナス、高齢世帯がプラスである。若年世帯では住宅ローン利払増のデメリットが大きい一方、高齢世帯ではこれまでに蓄積した金融資産の利子収入増といったメリットが大きいためだ。60歳代や70歳以上の高齢世帯では、年間+2万円前後のプラス影響が生じると見込まれる。
図表3 9月追加利上げによる家計への影響(二人以上世帯全体の平均、年齢別)
- (注)対象は二人以上世帯全体
- (出所)総務省「家計調査」、「家計構造調査」、内閣府「国民経済計算」、日本銀行「資金循環統計」より、みずほ総合研究所調査部作成
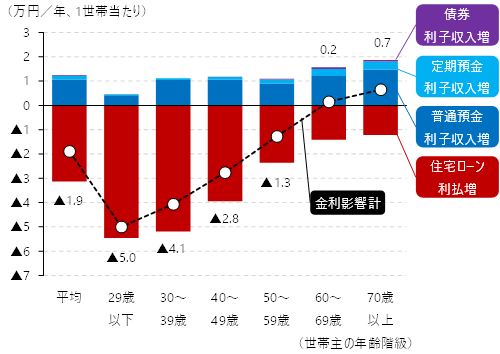
一方、対象を住宅ローンなどの負債を保有する世帯(二人以上・負債保有世帯)に限定すると、影響が1世帯当たりの平均で年間▲1.9万円になった(図表4)。20歳代では年間約▲5.0万円、30歳代では年間約▲4.1万円と相対的にマイナス幅が大きく、主に住宅ローン変動金利の上昇による利払増が押し下げ要因になっている。なお、実際には住宅ローンの5年ルール(返済額を5年毎に見直す仕組み)により、多くの世帯では金利が上昇してもすぐに返済額が増えるわけではないが、金利の上昇によって返済額に占める利息分の割合が高まる。本試算では返済額そのものではなく、そうした利払増の影響を家計へのマイナス影響として計算している。
図表4 9月追加利上げによる家計への影響(二人以上・負債保有世帯の平均、年齢別)
- (注)対象は二人以上・負債保有世帯
- (出所)総務省「家計調査」、「家計構造調査」、内閣府「国民経済計算」、日本銀行「資金循環統計」より、みずほ総合研究所調査部作成
実際に、具体的な条件を設定し、住宅ローン返済額がいつ・どの程度変わるかシミュレーションしてみよう。モデルケースとして、借入金額4,000万円・返済期間35年の変動金利型住宅ローン(元利均等返済)で、今回の利上げ前後の金利水準を参考に、当初1.20%の金利で借り入れ、返済2年目に金利が1.45%(+0.25%Pt)へ上昇すると想定した。すると、いわゆる5年ルールが適用されている場合、返済額は1~5年目が年額139.9万円(月額11.7万円)で変わらず、6年目に年額146.5万円(月額12.2万円)へ増加する計算になる。6年目の返済額の変化幅は年額+6.6万円(月額+5,500円)だ。35年間の総返済額は、金利が上がらなかった場合に比べて197万円増加する。
9月追加利上げにより、企業の経常利益は0.4%下押し。0.5兆円の減益圧力に
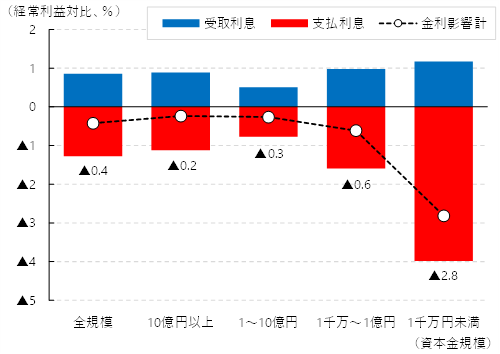
企業では、追加利上げに伴う金利上昇によって、全規模・全産業(除く金融・保険業)ベースで経常利益が0.4%押し下げられる見込みだ(図表5)4。経常利益の金額を考慮すると、0.5兆円の減益圧力になる計算である。
図表5 9月追加利上げによる企業への影響(経常利益への金利収支の影響、資本金規模別)
- (注)対象は金融・保険業を除く全産業、図中の数字は金利影響計の値
- (出所)財務省「法人企業統計調査」より、みずほ総合研究所調査部作成
資本金規模別では、「10億円以上」と「1~10億円」がそれぞれ▲0.2%、▲0.3%と利益下押し幅が相対的に小さい一方、「1千万~1億円」が▲0.6%、「1千万円未満」が▲2.8%と減益圧力が大きくなる傾向がある。小規模な企業では、一般的に有利子負債残高に対して利益が少なく、金利上昇による利益下押し影響が現れやすい。今後、中東情勢の緊迫化による輸入コスト上昇の影響に、こうした金利上昇のマイナス影響も徐々に加わり、中小・零細企業の利益を抑制する要因になるとみられる。
先行きについてみると、「危機管理投資・成長投資」や「大胆な投資促進税制」といった政府の投資支援策が効果を発揮し、国内設備投資が活発化すれば、企業の資金需要が高まって、調達金利に押し上げ圧力が加わる可能性がある。そうした「金利復活の時代」では、いかに企業が資本を効率的に活用し、高い利益を生み出すことができるかが問われることになる。日本企業の利益率を時系列でみると、売上高営業利益率は2010年代以降に大きく改善しており、マージンの確保という点で企業の体力は強まっている(図表6)。一方、投下資本営業利益率は1990年代後半以降のレンジを上抜けするには至っておらず、資本の効率的な活用という点ではまだ道半ばであると言えそうだ。今後のさらなる資本コストの上昇に備え、日本企業全体として資本効率性を改善させていくことが求められる。
図表6 日本企業全体の利益率
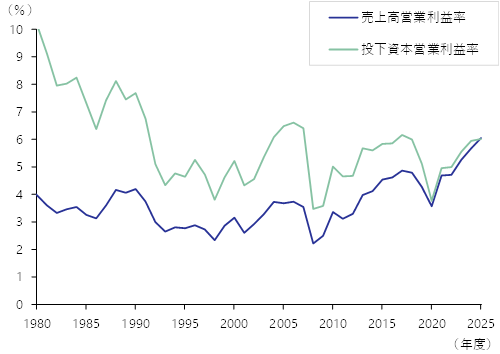
- (注)対象は金融・保険業を除く全産業・全規模(資本金1千万円以上)。投下資本は、短期・長期借入金、資本金+資本剰余金+利益剰余金、受取手形割引残高(前期末・当期末平均)の合計として計算
- (出所)財務省「法人企業統計調査(四半期調査)」より、みずほ総合研究所調査部作成
[参考文献]
服部直樹・有田賢太郎 編著(2024)『【展望】金利のある世界―シミュレーションで描く日本経済・金融の未来図―』、一般社団法人 金融財政事情研究会
服部直樹(2026)「日銀利上げ影響の試算アップデート~家計では年間+1.0兆円、企業では同▲1.1兆円の影響~」みずほ総合研究所調査部『みずほ経済EXPRESS』、2026年6月8日
- 試算方法の詳細については服部・有田(2024)を参照されたい。
- 長期金利は金融市場で決まるため、必ずしも日銀の政策金利引き上げに一対一で連動するわけではないが、本稿では広い意味でどちらも金融正常化の動きととらえ、長期金利の上昇についても利上げ影響に含めている。
- 定期預金は固定金利のため既存の預け入れ分には金利上昇が影響しないが、日本の定期預金は数カ月~1年程度の年限のシェアが大きいため常に一定の預け替えニーズがあり、その際に金利上昇の恩恵が生じることを反映した。
- 利上げに伴う企業利益への影響には他に、景気過熱の抑制による国内売上高の伸びの鈍化や、内外金利差の縮小を通じた円安圧力の緩和といった間接的なものも考えられるが、本稿は簡易的な試算のためこうした間接的な影響は考慮していない。